Category: Blog

  • Asuransi Kesehatan Syariah: Mengapa Perlindungan Rawat Inap Penting?

    Asuransi Kesehatan Syariah: Mengapa Perlindungan Rawat Inap Penting?

    Kesehatan merupakan salah satu hal yang sulit diprediksi. Kita dapat menjaga pola hidup, berolahraga, dan melakukan pemeriksaan kesehatan secara rutin, tetapi risiko sakit atau membutuhkan perawatan di rumah sakit tetap dapat terjadi.

    Salah satu risiko yang perlu dipersiapkan adalah biaya rawat inap rumah sakit. Ketika seseorang harus menjalani perawatan, biaya yang muncul bukan hanya biaya kamar, tetapi dapat mencakup biaya dokter, obat-obatan, tindakan medis, pemeriksaan penunjang, hingga berbagai kebutuhan perawatan lainnya.

    Karena itu, memiliki asuransi kesehatan syariah dengan perlindungan rawat inap dapat menjadi bagian dari perencanaan keuangan keluarga.

    Apa Itu Asuransi Kesehatan Syariah?

    Asuransi kesehatan syariah merupakan bentuk perlindungan kesehatan yang menggunakan prinsip syariah dalam pengelolaan dananya.

    Dalam konsep syariah, peserta saling membantu melalui mekanisme dana tabarru’ untuk memberikan perlindungan ketika peserta mengalami risiko yang dijamin sesuai ketentuan polis.

    Dengan demikian, asuransi kesehatan syariah bukan hanya berbicara tentang membayar biaya perlindungan, tetapi juga mengenai konsep saling membantu dan berbagi risiko sesuai prinsip syariah.

    Bagi keluarga yang ingin memiliki perlindungan kesehatan sekaligus mempertimbangkan aspek syariah dalam pengelolaan keuangan, produk asuransi kesehatan syariah dapat menjadi salah satu pilihan yang perlu dipelajari.

    Mengapa Perlindungan Rawat Inap Penting?

    Rawat inap merupakan salah satu kondisi yang dapat memberikan dampak cukup besar terhadap keuangan keluarga.

    Ketika harus menjalani perawatan di rumah sakit, seseorang mungkin harus mengeluarkan dana dalam jumlah besar dalam waktu relatif singkat.

    Bayangkan apabila biaya rumah sakit mencapai puluhan atau bahkan ratusan juta rupiah. Jika seluruh biaya tersebut harus dibayar menggunakan tabungan atau aset investasi, tujuan keuangan keluarga yang sudah direncanakan dapat ikut terganggu.

    Inilah salah satu alasan mengapa perlindungan rawat inap penting dalam perencanaan keuangan.

    1. Membantu Menghadapi Risiko Biaya Rumah Sakit

    Biaya kesehatan dapat menjadi pengeluaran yang tidak terduga.

    Dana yang awalnya disiapkan untuk pendidikan anak, membeli rumah, investasi, atau persiapan pensiun dapat terpakai apabila terjadi kebutuhan medis yang besar.

    Dengan adanya perlindungan kesehatan, peserta memiliki mekanisme perlindungan sesuai manfaat dan ketentuan polis yang dimiliki.

    2. Melindungi Tabungan dan Aset Keluarga

    Tabungan dan aset sebaiknya tidak hanya digunakan untuk menghadapi risiko yang sebenarnya dapat dipersiapkan sebelumnya.

    Perencanaan keuangan yang baik memisahkan antara dana untuk mencapai tujuan keuangan dan dana untuk menghadapi risiko.

    Perlindungan kesehatan dapat membantu mengurangi ketergantungan terhadap tabungan ketika terjadi risiko kesehatan yang membutuhkan perawatan sesuai manfaat polis.

    3. Memberikan Pilihan Perawatan Sesuai Manfaat Polis

    Setiap produk asuransi kesehatan memiliki manfaat, batasan, jaringan rumah sakit, prosedur klaim, dan ketentuan polis yang berbeda.

    Karena itu, sebelum memilih perlindungan kesehatan, penting untuk memahami manfaat yang diberikan dan memastikan perlindungan tersebut sesuai dengan kebutuhan.

    Salah satu hal yang perlu diperhatikan adalah bagaimana produk tersebut menangani biaya rawat inap dan apakah manfaatnya menggunakan konsep sesuai tagihan atau memiliki batas manfaat tertentu.

    Apa yang Dimaksud Perlindungan Kesehatan Sesuai Tagihan?

    Istilah sesuai tagihan biasanya digunakan untuk menggambarkan manfaat kesehatan yang pembayarannya mengikuti biaya yang ditagihkan rumah sakit, sepanjang memenuhi ketentuan, batas manfaat, dan persyaratan polis.

    Namun, istilah ini tidak berarti seluruh biaya rumah sakit secara otomatis pasti dibayarkan tanpa batas.

    Peserta tetap perlu memahami:

    • manfaat yang dijamin;
    • batas tahunan atau batas manfaat lainnya;
    • jenis kamar dan fasilitas yang ditanggung;
    • jaringan rumah sakit;
    • ketentuan tindakan medis;
    • pengecualian;
    • masa tunggu;
    • prosedur penggunaan kartu kesehatan atau cashless;
    • serta ketentuan lain yang tercantum dalam polis.

    Memahami detail tersebut penting agar perlindungan yang dimiliki benar-benar sesuai dengan kebutuhan dan ekspektasi.

    Asuransi Kesehatan Syariah untuk Siapa?

    Perlindungan kesehatan dapat dipertimbangkan oleh berbagai kelompok, terutama mereka yang ingin menjaga kondisi keuangan keluarga dari risiko biaya medis yang besar.

    Beberapa contohnya adalah:

    Karyawan dan Profesional

    Seseorang yang memiliki penghasilan rutin tetap memiliki risiko kehilangan sebagian penghasilan ketika harus menjalani perawatan.

    Perlindungan kesehatan dapat menjadi bagian dari manajemen risiko keuangan pribadi.

    Pengusaha

    Bagi pengusaha, kesehatan bukan hanya berkaitan dengan biaya medis. Kondisi kesehatan juga dapat memengaruhi kemampuan menjalankan bisnis.

    Karena itu, perlindungan kesehatan dapat menjadi salah satu bagian dari perencanaan keuangan pribadi dan keluarga.

    Keluarga

    Kebutuhan kesehatan tidak hanya menyangkut satu orang. Pasangan dan anak juga dapat menghadapi risiko sakit atau membutuhkan perawatan rumah sakit.

    Mempersiapkan perlindungan kesehatan sejak dini dapat membantu keluarga memiliki strategi menghadapi risiko medis.

    Orang yang Sudah Memiliki BPJS Kesehatan

    Memiliki BPJS Kesehatan dan mempertimbangkan perlindungan tambahan bukanlah hal yang sama.

    BPJS memiliki mekanisme dan ketentuan sendiri, sedangkan asuransi kesehatan komersial memiliki manfaat dan ketentuan polis yang berbeda.

    Karena itu, seseorang dapat mengevaluasi kebutuhan perlindungannya secara menyeluruh berdasarkan kondisi kesehatan, kemampuan finansial, fasilitas yang dibutuhkan, serta tujuan keuangannya.

    Bagaimana Memilih Asuransi Rawat Inap Syariah?

    Jangan hanya melihat besarnya premi ketika memilih perlindungan kesehatan.

    Ada beberapa aspek penting yang perlu diperhatikan.

    1. Besarnya Manfaat

    Periksa berapa besar manfaat rawat inap yang tersedia dan apakah sesuai dengan kebutuhan Anda.

    2. Batas Manfaat

    Perhatikan apakah terdapat batas tahunan, batas per tindakan, batas kamar, atau batas manfaat lainnya.

    3. Sistem Pembayaran

    Pelajari apakah tersedia fasilitas cashless, reimbursement, atau mekanisme pembayaran lainnya.

    4. Jaringan Rumah Sakit

    Periksa rumah sakit yang dapat digunakan serta ketentuan jaringan yang berlaku.

    5. Ketentuan Polis

    Baca dengan teliti pengecualian, masa tunggu, ketentuan pre-existing condition, serta persyaratan lainnya.

    6. Prinsip Syariah

    Jika aspek syariah menjadi pertimbangan utama, pahami bagaimana mekanisme dana tabarru’, pengelolaan dana, dan akad yang digunakan dalam produk tersebut.

    7. Kemampuan Membayar Premi

    Perlindungan kesehatan sebaiknya disesuaikan dengan kemampuan finansial agar dapat dipertahankan dalam jangka panjang.
    PruWell Medical Syariah sebagai Salah Satu Pilihan Perlindungan

    Bagi Anda yang sedang mencari informasi mengenai perlindungan rawat inap berbasis syariah, PruWell Medical Syariah merupakan salah satu produk yang dapat dipelajari lebih lanjut.

    Informasi mengenai manfaat, fasilitas, ketentuan, dan cara mendapatkan perlindungan perlu dipahami secara menyeluruh sebelum mengambil keputusan.

    Untuk melihat informasi lebih lengkap mengenai PruWell Medical Syariah, Anda dapat mengunjungi:

    PruWell Medical Syariah — Perlindungan Rawat Inap

    Kesimpulan

    Risiko kesehatan merupakan salah satu risiko keuangan yang perlu dipersiapkan dalam perencanaan keuangan keluarga.

    Asuransi kesehatan syariah dengan perlindungan rawat inap dapat menjadi salah satu instrumen manajemen risiko untuk membantu menghadapi biaya perawatan rumah sakit sesuai manfaat dan ketentuan polis.

    Yang terpenting bukan sekadar memiliki asuransi, tetapi memahami berapa besar perlindungan yang dibutuhkan, bagaimana manfaatnya bekerja, apa saja batasannya, dan apakah sesuai dengan kondisi keuangan keluarga.

    Dengan perencanaan yang tepat, tabungan dan aset yang telah dikumpulkan dapat tetap diarahkan untuk tujuan keuangan jangka panjang, sementara risiko biaya kesehatan dipersiapkan melalui perlindungan yang sesuai.

    FAQ Asuransi Kesehatan Syariah

    Apa itu asuransi kesehatan syariah?

    Asuransi kesehatan syariah adalah perlindungan kesehatan yang dikelola berdasarkan prinsip syariah, termasuk mekanisme saling membantu melalui dana tabarru’ sesuai akad dan ketentuan produk.

    Mengapa perlindungan rawat inap penting?

    Karena biaya rawat inap dapat menjadi pengeluaran besar dan tidak selalu dapat diprediksi. Perlindungan kesehatan dapat membantu mengelola risiko biaya tersebut sesuai manfaat polis.

    Apakah asuransi kesehatan syariah dapat digunakan untuk rawat inap?

    Tergantung produk dan manfaat yang dipilih. Peserta perlu memeriksa manfaat rawat inap serta ketentuan polis sebelum membeli.

    Apa arti asuransi kesehatan sesuai tagihan?

    Secara umum, manfaat sesuai tagihan mengacu pada pembayaran biaya yang ditagihkan sesuai ketentuan, batas manfaat, dan persyaratan polis. Karena itu, peserta perlu membaca detail manfaat dan batasannya.

    Apakah BPJS dan asuransi kesehatan syariah bisa menjadi bagian dari perencanaan kesehatan?

    Keduanya memiliki mekanisme dan ketentuan yang berbeda. Kebutuhan perlindungan dapat dievaluasi berdasarkan kondisi dan tujuan keuangan masing-masing keluarga.

    Di mana saya bisa mendapatkan informasi PruWell Medical Syariah?

    Informasi lebih lanjut mengenai PruWell Medical Syariah dapat dilihat di cinta1milyar.com/pwm.
  • Warisan Terbaik Bukan Sekadar Harta, Tapi Pahala yang terus Mengalir

    Warisan Terbaik Bukan Sekadar Harta, Tapi Pahala yang terus Mengalir

    Banyak orang ingin berwakaf. Tapi tidak semua wakaf benar-benar terwujud. Bukan karena niatnya kurang, melainkan karena wakaf sering ditunda hingga “nanti kalau sudah siap”. Padahal, wakaf terbaik adalah wakaf yang direncanakan sejak sekarang.

    Apa itu Wakaf Polis Asuransi Syariah?

    Wakaf polis asuransi syariah adalah penyerahan manfaat asuransi dan/atau nilai manfaat polis kepada lembaga wakaf yang ditunjuk, sesuai prinsip syariah.

    Artinya :

    • Wakaf sudah diniatkan sejak awal
    • Mekanismenya jelas dan tertulis
    • Pelaksanaannya lebih pasti, bukan sekadar janji

    Bukan menunggu aset terkumpul besar, tetapi mengunci niat baik sejak hari ini.

    Bukan Soal Besar atau Kecil, Tapi Soal Kepastian

    Wakaf polis asuransi syariah bukan tentang angka terbesar, melainkan tentang niat baik yang benar-benar terlaksana.

    Karena amal jariyah : ” Nilainya bukan hanya di dunia, tapi apa yang terus mengalir setelah kita tiada”

    Mengapa Menggunakan PruHeritage Syariah USD?

    Karena wakaf perlu kepastian jangka panjang, bukan sekadar wacana. Dengan PruHeritage Syariah USD, Anda mendapatkan :

    • Produk asuransi jiwa syariah jangka panjang
    • Prinsip tolong-menolong (tabarru’) dan pengelolaan sesuai syariah
    • Perencanaan wakaf melalui manfaat polis
    • Denominasi USD untuk menjaga nilai dalam jangka panjang
    • Perlindungan keluarga tetap berjalan seiring niat wakaf

    Pertanyaannya Sekarang..

    • Apakah wakaf Anda sudah punya mekanisme yang jelas?
    • Atau masih sebatas niat baik tanpa perencanaan?
    • Jika hari ini Allah memanggil, apakah wakaf itu sudah siap dijalankan?

    Mari Kita Diskusikan dengan Tenang

    Setiap rencana wakaf bersifat personal.

    Perlu disesuaikan dengan :

    • Kondisi keluarga
    • Kemampuan kontribusi
    • Tujuan wakaf yang diinginkan

    Karena wakaf yang baik bukan yang paling rumit, tapi yang paling siap dijalankan.

  • Surat Terbuka untuk Peserta Dana Tabarru

    Surat Terbuka untuk Peserta Dana Tabarru

    Tagihan Rawat Inap Zee siapa yang bayar?

    Assalamu’alaikum warahmatullahi wabarakatuh,

    Surat ini kami tulis dengan hati yang masih bergetar, namun penuh rasa syukur.

    Alhamdulillah, setelah 38 hari di rawat di ICU dan ruang perawatan, hari ini anak kami dinyatakan boleh pulang dari rumah sakit.

    Kami berdiri berdua di depan kasir rumah sakit. Bukan lagi di ruang ICU juga bukan di ruang darurat.

    Tapi di depan meja kasir.

    Di hadapan kami, tertera satu angka yang membuat kami terdiam cukup lama :

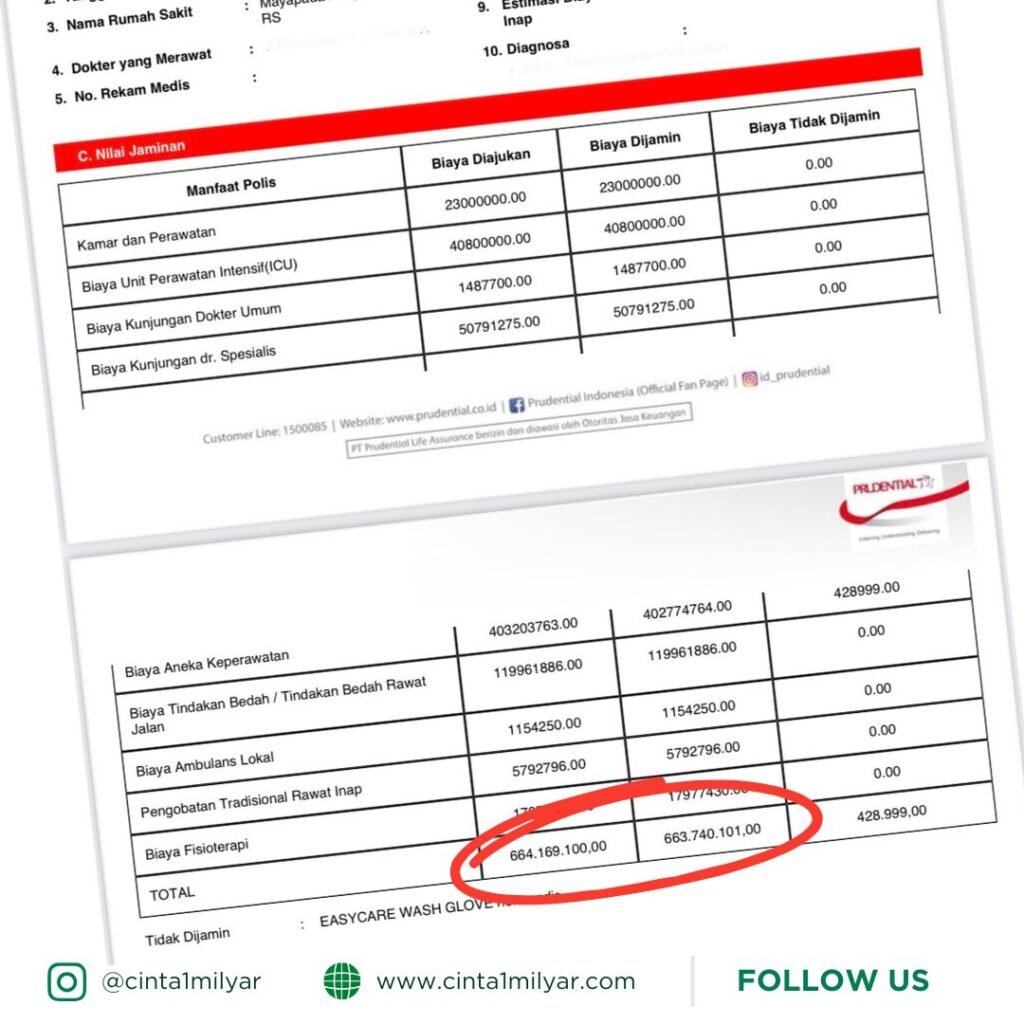
    Tagihan Rp 664.000.000

    Mungkin, sebagian orang tua belum siap membaca angka ini. Angka itu tertera jelas di tagihan rumah sakit. Dan anak yang baru saja kami bawa pulang…adalah anak kami sendiri, Zee.

    Di momen itu, kami kembali terdiam. Bukan karena Zee belum sembuh, tapi karena kami baru menyadari satu hal besar :

    “Kami tidak punya uang cash sebanyak itu sekarang…”

    Ternyata Cinta tidak bisa membayar Rumah Sakit

    Saat Orang Tua menyadari ternyata Cinta tidak bisa membayar Rumah Sakit, kita sering berpikir “Selama anak kami dijaga, disayang, didoakan, semua akan baik-baik saja..”

    Tapi rumah sakit tidak menanyakan seberapa besar cinta kita, mereka hanya menanyakan Jenis kamar, Alat medis , Obat2an, Tindakan dokter dan semuanya… bernilai ratusan juta rupiah.

    Tagihan itu naik setiap hari, mulai di minggu pertama Rp100 juta, Rp300 juta naik Rp500 juta, sampai akhirnya berhenti di Rp 664 juta

    Dan di situlah pertanyaan paling jujur muncul di kepala kami :

    “Siapa yang akan membayar semua ini?”

    Jawaban itu bernama Anda

    Yang membayar tagihan tersebut bukan kami, bukan keluarga besar kami dan bukan pula pinjaman bank.

    Yang membayar adalah Dana Tabarru’, dana tolong-menolong dari Anda semua, para peserta Prudential Syariah yang bahkan tidak mengenal kami secara pribadi. Namun pada hari ini, anda semua memilih untuk menolong keluarga kami.

    Karena kontribusi Anda lewat produk PruWell Medical Syariah :

    • Anak kami mendapatkan perawatan terbaik
    • Kami tidak harus memilih antara kesehatan dan kehancuran finansial
    • Kami merasakan makna ukhuwah yang nyata, bukan sekadar kata-kata

    Terima Kasih, dari Hati yang paling dalam

    Izinkan kami menundukkan kepala. Terima kasih kepada Allah SWT atas kesembuhan Zee.

    Terima kasih kepada keluarga dan sahabat yang mendampingi kami selama lebih dari sebulan di rumah sakit. Dan terima kasih kepada Anda semua, para pemilik niat baik, yang menyisihkan sebagian rezekinya, bukan untuk diri sendiri, melainkan untuk menolong sesama. Hari ini kami benar-benar memahami, bahwa asuransi syariah

    bukan tentang untung dan rugi. Ia adalah tentang niat, tentang kepedulian, tentang menyelamatkan nyawa bersama-sama.

    Doa kami untuk Anda

    Kami tidak mengenal satu per satu nama Anda. Namun dalam doa kami, Anda semua hadir sebagai keluarga.

    Semoga Allah SWT membalas setiap rupiah yang Anda niatkan dengan keberkahan, kesehatan, dan perlindungan bagi Anda dan orang-orang yang Anda cintai.

    Kami menutup surat ini dengan satu pengingat lembut bagi sesama orang tua,

    Risiko tidak pernah minta izin, Ia datang tanpa permisi dan ketika ia datang, semoga kita tidak perlu bertanya dalam kepanikan : “Siapa yang akan menolong kami?”

    Wassalamu’alaikum warahmatullahi wabarakatuh.

    Jakarta, 16 Desember 2025

    Vicko & Anti

    Papa & Mama-nya Zee

    Baca Juga : Mengenal Program Perlindungan Rawat Inap PruWell Medical

  • Berapa Biaya Haji Reguler? Ini Rinciannya dari Daftar Hingga Berangkat

    Berapa Biaya Haji Reguler? Ini Rinciannya dari Daftar Hingga Berangkat

    Hi C1Mers!, Ibadah Haji adalah impian setiap muslim. Berdiri di Padang Arafah, thawaf di Ka’bah, dan bermunajat langsung di Tanah Suci adalah puncak spiritual yang didambakan sepanjang hayat. Namun, realitanya tak sedikit umat Islam yang menunda atau bahkan mengurungkan niat berhaji karena kekhawatiran soal biaya. Anggapan bahwa ibadah haji hanya untuk yang “sudah mapan secara finansial” sering membuat semangat itu padam sebelum sempat direncanakan.

    Padahal, jika dipahami dan dipersiapkan dengan baik, biaya haji sebenarnya bisa direncanakan sejak dini secara bertahap. Lalu, berapa sebenarnya biaya yang dibutuhkan untuk mendaftar haji reguler hingga akhirnya berangkat ke Tanah Suci? Mari kita uraikan secara lengkap dan realistis, mulai dari pendaftaran, pelunasan, hingga dana tambahan yang perlu disiapkan secara pribadi.

    Berikut penjelasan lengkapnya:

    Biaya Awal Pendaftaran Haji Reguler = Rp25 Juta

    Untuk masuk daftar antrean haji reguler di Indonesia, C1Mers harus menyetorkan setoran awal sebesar Rp25.000.000 ke rekening virtual haji melalui bank syariah yang ditunjuk Kementerian Agama. Setelah menyetor, C1Mers akan mendapat nomor porsi haji yang menandakan posisi dalam antrean.

    Catatan:

    Nomor porsi sangat penting karena menjadi penentu tahun keberangkatan, yang saat ini bisa mencapai 20–30 tahun tergantung wilayah.

    2. Biaya Pelunasan Haji (BIPIH) : Sekitar Rp50 Juta – Rp55 Juta

    Menjelang tahun keberangkatan, C1Mers akan mendapat pemberitahuan untuk melunasi sisa biaya haji atau Biaya Perjalanan Ibadah Haji (Bipih). Pada tahun 2025, rata-rata Bipih yang harus dilunasi jemaah berkisar Rp50 juta hingga Rp55 juta, tergantung embarkasi.

    Contoh komposisi biaya haji reguler 2025 :

    • Total biaya riil : Sekitar Rp99 juta
    • Yang dibayar jemaah : Rp61 juta (Rp25 juta saat daftar + Rp36 juta saat pelunasan)
    • Subsidi dari nilai manfaat (dana haji) : Sekitar Rp38 juta

    3. Biaya Tambahan

    Meskipun biaya resmi sudah mencakup sebagian besar kebutuhan selama di Arab Saudi, C1mers tetap perlu mempersiapkan dana tambahan, seperti :

    Paspor & vaksin meningitis: ± Rp500 ribu – Rp1 juta

    Perlengkapan haji : ± Rp2 juta – Rp5 juta

    Uang saku pribadi : Rp5 juta – Rp10 juta

    (Belum termasuk city tour atau biaya jalan-jalan yang lain)

    Jadi kalo dihitung secara total C1Mers bisa menyiapkan sekitar Rp 70 juta – Rp 85 juta

    Baca Juga : Daftar Haji hanya dalam 4 bulan

    4.Menabung dan Mendapatkan Penghasilan Tambahan

    Memang tak bisa dipungkiri, biaya haji reguler yang mencapai puluhan juta rupiah terlihat cukup besar bagi banyak orang. Tapi kabar baiknya, dengan perencanaan yang tepat, Anda bisa mewujudkan impian ke Tanah Suci tanpa harus menunggu “kaya dulu”.

    Ada beberapa hal yang C1Mers dapat lakukan :

    • Menabung secara disiplin
    • Memilih produk tabungan yang sesuai
    • Mendapatkan penghasilan tambahan seperti menjadi pejuang Cinta1Milyar.

    Kesimpulan

    Niat Kuat, Rencana Matang, Rezeki Mengalir

    Berhaji bukan hanya untuk mereka yang bergaji besar. Dengan niat yang tulus, rencana yang cermat, dan usaha yang konsisten, Insya Allah jalan menuju Baitullah akan terbuka. Jangan menunggu rezeki datang dulu baru menabung. Mulailah menabung hari ini, walau kecil dan lihat bagaimana Allah mudahkan jalan Anda.