Sakit dan membutuhkan perawatan di rumah sakit bukan hanya persoalan kesehatan. Bagi banyak keluarga, kondisi tersebut juga dapat menjadi persoalan keuangan.
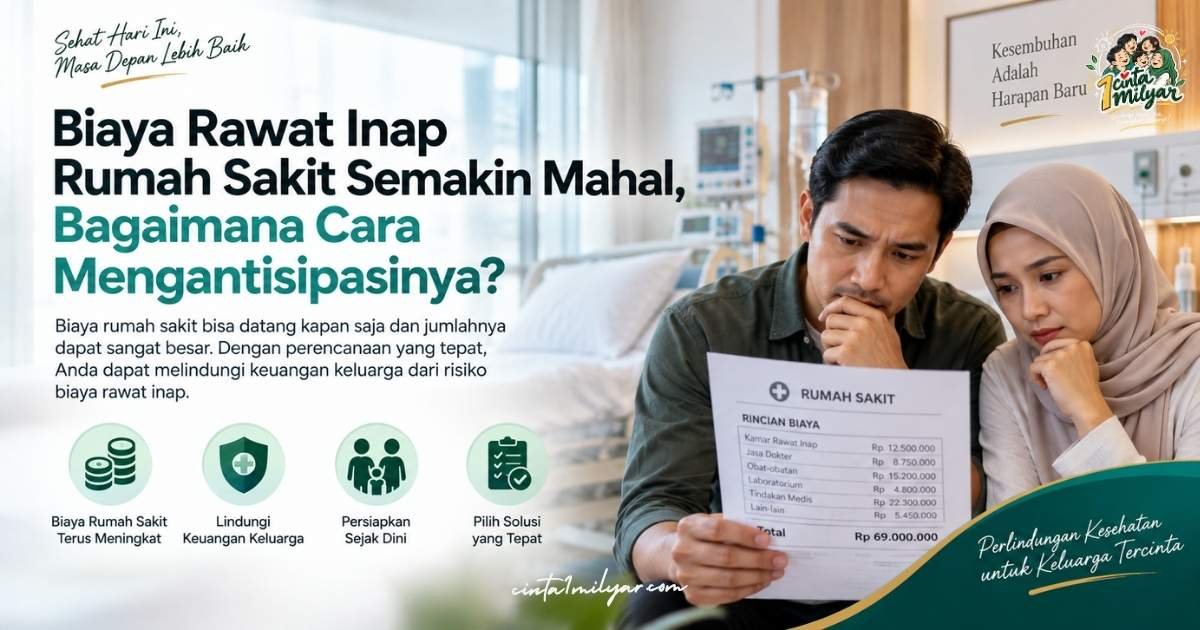
Biaya rawat inap dapat mencakup kamar rumah sakit, jasa dokter, obat-obatan, pemeriksaan laboratorium, tindakan medis, biaya operasi, hingga berbagai kebutuhan lainnya. Ketika perawatan berlangsung beberapa hari atau membutuhkan tindakan tertentu, total tagihan dapat menjadi sangat besar.
Pertanyaannya, bagaimana cara mengantisipasi biaya rawat inap rumah sakit agar tidak mengganggu kondisi keuangan keluarga?
Jawabannya bukan hanya dengan menabung. Perencanaan kesehatan perlu menggabungkan dana darurat, jaminan kesehatan, dan perlindungan kesehatan tambahan sesuai kebutuhan.
Mengapa Biaya Rawat Inap Perlu Dipersiapkan?
Kita tidak selalu dapat mengetahui kapan seseorang akan membutuhkan perawatan di rumah sakit.
Seseorang yang hari ini merasa sehat tetap dapat menghadapi kondisi yang membutuhkan rawat inap di kemudian hari.
Masalahnya, kebutuhan kesehatan sering kali datang bersamaan dengan kondisi yang tidak memungkinkan seseorang bekerja secara normal.
Ketika penghasilan berkurang sementara biaya rumah sakit meningkat, keluarga dapat menghadapi tekanan keuangan dari dua arah sekaligus.
Karena itu, biaya kesehatan sebaiknya dimasukkan ke dalam perencanaan risiko keuangan keluarga.
Apa Saja Komponen Biaya Rawat Inap?
Banyak orang hanya memperkirakan biaya berdasarkan harga kamar rumah sakit. Padahal, total biaya perawatan dapat terdiri dari berbagai komponen.
Beberapa di antaranya adalah:
- biaya kamar;
- jasa dokter;
- biaya obat;
- pemeriksaan laboratorium;
- pemeriksaan radiologi;
- tindakan medis;
- biaya operasi;
- biaya ICU;
- alat kesehatan tertentu;
- biaya administrasi;
- dan berbagai biaya lain sesuai kondisi pasien.
Artinya, memperkirakan biaya rawat inap hanya berdasarkan tarif kamar dapat membuat perhitungan kebutuhan dana menjadi kurang tepat.
Risiko Terbesar Bukan Hanya Tagihan Rumah Sakit
Ketika seseorang menjalani rawat inap, dampak keuangan tidak selalu berhenti pada tagihan rumah sakit.
Ada kemungkinan muncul biaya lain seperti transportasi keluarga, kebutuhan pendamping, kehilangan penghasilan, atau tertundanya pekerjaan dan bisnis.
Misalnya, seorang pengusaha harus menjalani perawatan selama beberapa minggu. Selain menghadapi biaya medis, ia mungkin juga mengalami penurunan aktivitas bisnis.
Begitu pula seorang karyawan yang harus mengambil cuti panjang karena kondisi kesehatan.
Karena itu, perencanaan kesehatan perlu melihat dampak finansial secara keseluruhan, bukan hanya nominal tagihan rumah sakit.
Cara Mengantisipasi Biaya Rawat Inap Rumah Sakit
Ada beberapa langkah yang dapat dilakukan untuk mengurangi risiko biaya kesehatan terhadap keuangan keluarga.
1. Miliki Dana Darurat
Dana darurat tetap penting meskipun seseorang sudah memiliki perlindungan kesehatan.
Dana darurat dapat digunakan untuk kebutuhan yang tidak seluruhnya ditanggung oleh program atau produk perlindungan yang dimiliki.
Besarnya dana darurat perlu disesuaikan dengan kondisi penghasilan, jumlah tanggungan, pengeluaran bulanan, dan tingkat risiko masing-masing keluarga.
2. Manfaatkan Jaminan Kesehatan yang Dimiliki
Bagi masyarakat Indonesia, BPJS Kesehatan merupakan salah satu bagian penting dalam sistem perlindungan kesehatan.
Namun, setiap program kesehatan memiliki mekanisme, prosedur, manfaat, dan ketentuan masing-masing.
Karena itu, pahami fasilitas kesehatan yang tersedia dan bagaimana prosedur penggunaannya sebelum terjadi kondisi darurat.
3. Pertimbangkan Perlindungan Kesehatan Tambahan
Selain dana darurat dan jaminan kesehatan, keluarga dapat mempertimbangkan perlindungan kesehatan tambahan.
Tujuannya adalah mengelola risiko biaya medis yang dapat berjumlah besar dan berpotensi mengganggu aset atau tujuan keuangan keluarga.
Salah satu pilihan yang dapat dipelajari adalah asuransi kesehatan syariah dengan manfaat rawat inap.
Mengapa Asuransi Rawat Inap Bisa Menjadi Bagian dari Perencanaan Keuangan?
Menabung untuk biaya kesehatan memiliki keterbatasan.
Misalnya, seseorang baru mengumpulkan dana kesehatan sebesar Rp20 juta. Kemudian terjadi kondisi medis yang membutuhkan biaya jauh lebih besar.
Dana yang tersedia tentu belum tentu cukup untuk menutup seluruh kebutuhan.
Di sinilah konsep perlindungan berbeda dengan sekadar menabung.
Dengan perlindungan kesehatan, seseorang mengalihkan sebagian risiko finansial kepada mekanisme perlindungan yang tersedia sesuai manfaat dan ketentuan polis.
Dengan demikian, tabungan dan investasi dapat tetap diarahkan untuk tujuan seperti:
- pendidikan anak;
- membeli rumah;
- persiapan pensiun;
- pengembangan bisnis;
- atau membangun aset.
Sementara risiko biaya kesehatan dipersiapkan melalui instrumen perlindungan.
Apa Keuntungan Memiliki
Perlindungan Rawat Inap?
Perlindungan rawat inap dapat membantu keluarga menghadapi risiko biaya perawatan sesuai manfaat polis.
Beberapa manfaat yang biasanya menjadi pertimbangan antara lain:
Mengurangi Risiko Menguras Tabungan
Ketika terjadi biaya medis besar, keluarga tidak harus sepenuhnya mengandalkan tabungan pribadi apabila biaya tersebut memenuhi manfaat perlindungan yang dimiliki.
Membantu Menjaga Tujuan Keuangan
Dana yang sudah dialokasikan untuk pendidikan, pensiun, atau investasi dapat lebih terjaga apabila risiko biaya kesehatan telah dipersiapkan.
Memberikan Rasa Tenang
Memiliki rencana menghadapi risiko kesehatan dapat membantu keluarga lebih siap ketika kondisi tidak terduga terjadi.
Namun, penting untuk dipahami bahwa setiap produk memiliki manfaat, batasan, pengecualian, dan ketentuan yang berbeda.
Bagaimana Memilih Asuransi Rawat Inap?
Jangan memilih perlindungan kesehatan hanya berdasarkan harga premi.
Beberapa hal yang perlu diperiksa antara lain:
Besarnya Manfaat
Pastikan manfaat yang tersedia sesuai dengan kebutuhan dan kondisi keluarga.
Batas Manfaat
Perhatikan batas tahunan, batas perawatan, batas kamar, maupun batas manfaat lainnya.
Sistem Klaim
Pahami apakah tersedia fasilitas cashless, reimbursement, atau mekanisme lainnya.
Jaringan Rumah Sakit
Periksa rumah sakit yang dapat digunakan dan ketentuan jaringan yang berlaku.
Masa Tunggu
Pahami apakah terdapat masa tunggu untuk penyakit atau kondisi tertentu.
Pengecualian
Periksa kondisi atau tindakan medis yang tidak termasuk dalam manfaat.
Ketentuan Polis
Baca dan pahami dokumen polis secara menyeluruh sebelum mengambil keputusan.
Bagaimana dengan Asuransi Kesehatan Syariah?
Bagi masyarakat yang ingin mempertimbangkan prinsip syariah dalam perencanaan perlindungan kesehatan, asuransi kesehatan syariah dapat menjadi salah satu alternatif yang perlu dipelajari.
Dalam konsep asuransi syariah, terdapat mekanisme saling membantu melalui dana tabarru’ sesuai akad dan ketentuan yang berlaku.
Namun, calon peserta tetap perlu mempelajari produk secara detail.
Jangan hanya melihat kata “syariah”, tetapi pahami juga:
- akad yang digunakan;
- mekanisme dana tabarru’;
- manfaat perlindungan;
- batas manfaat;
- pengecualian;
- prosedur klaim;
- jaringan rumah sakit;
- serta ketentuan polis lainnya.
PruWell Medical Syariah
Salah satu produk yang dapat dipelajari bagi Anda yang sedang mempertimbangkan perlindungan rawat inap berbasis syariah adalah PruWell Medical Syariah.
Produk ini dapat menjadi salah satu bagian dari strategi perlindungan kesehatan keluarga, dengan manfaat dan ketentuan yang perlu dipahami sebelum mengambil keputusan.
Jika Anda ingin mengetahui informasi lebih lanjut mengenai manfaat dan perlindungan yang tersedia, Anda dapat melihat informasi PruWell Medical Syariah di:
Jangan Menunggu Sampai Membutuhkan Rumah Sakit
Salah satu kesalahan dalam perencanaan kesehatan adalah baru memikirkan perlindungan ketika sudah membutuhkan perawatan.
Padahal, perlindungan kesehatan idealnya dipersiapkan ketika kondisi masih memungkinkan dan sebelum risiko terjadi.
Perencanaan dapat dimulai dengan menghitung:
Berapa biaya hidup keluarga per bulan?
Berapa dana darurat yang tersedia?
Berapa biaya kesehatan yang mampu ditanggung sendiri?
Apa saja jaminan kesehatan yang sudah dimiliki?
Berapa besar risiko biaya medis yang ingin dialihkan melalui perlindungan?
Dari pertanyaan tersebut, kita dapat mengetahui apakah perlindungan yang dimiliki saat ini sudah memadai atau masih membutuhkan tambahan.
Kesimpulan
Biaya rawat inap rumah sakit dapat menjadi salah satu risiko keuangan yang perlu dipersiapkan dalam perencanaan keluarga.
Mengandalkan tabungan saja belum tentu cukup ketika menghadapi kebutuhan medis yang besar. Karena itu, strategi yang dapat dipertimbangkan adalah mengombinasikan dana darurat, jaminan kesehatan, dan perlindungan kesehatan tambahan sesuai kondisi masing-masing.
Bagi keluarga yang mempertimbangkan prinsip syariah, asuransi kesehatan syariah dengan manfaat rawat inap dapat menjadi salah satu instrumen yang perlu dipelajari.
Yang paling penting bukan sekadar memiliki perlindungan, tetapi memastikan manfaat, batasan, biaya, prosedur, dan ketentuan polis benar-benar dipahami.
Untuk mengetahui lebih lanjut mengenai PruWell Medical Syariah, kunjungi:
FAQ Biaya Rawat Inap Rumah Sakit
Berapa biaya rawat inap rumah sakit?
Biaya rawat inap berbeda-beda tergantung rumah sakit, kelas kamar, lama perawatan, kondisi pasien, tindakan medis, obat-obatan, serta kebutuhan medis lainnya. Karena itu, tidak ada satu angka yang dapat digunakan untuk semua pasien.
Mengapa biaya rumah sakit dapat mengganggu keuangan keluarga?
Karena biaya medis dapat muncul secara tidak terduga dan jumlahnya dapat besar. Jika tidak dipersiapkan, keluarga mungkin harus menggunakan tabungan, investasi, atau aset yang sebelumnya dialokasikan untuk tujuan lain.
Apakah dana darurat cukup untuk biaya rumah sakit?
Dana darurat penting, tetapi belum tentu cukup untuk menghadapi seluruh risiko biaya medis. Karena itu, dana darurat dapat dikombinasikan dengan jaminan kesehatan dan perlindungan kesehatan sesuai kebutuhan.
Apakah BPJS Kesehatan cukup untuk perlindungan kesehatan?
BPJS Kesehatan memiliki manfaat dan mekanisme tersendiri. Setiap keluarga perlu memahami fasilitas yang tersedia dan mengevaluasi apakah membutuhkan perlindungan tambahan berdasarkan kondisi dan kebutuhannya.
Apa manfaat memiliki asuransi rawat inap?
Asuransi rawat inap dapat membantu mengelola risiko biaya perawatan rumah sakit sesuai manfaat dan ketentuan polis yang dimiliki.
Apa yang perlu diperhatikan sebelum membeli asuransi kesehatan?
Perhatikan manfaat, batas pertanggungan, premi atau kontribusi, jaringan rumah sakit, sistem klaim, masa tunggu, pengecualian, dan ketentuan polis lainnya.
Di mana mendapatkan informasi PruWell Medical Syariah?
Informasi mengenai PruWell Medical Syariah dapat dilihat melalui cinta1milyar.com/pwm.