Author: phaphiko

  • Mengapa Rawat Inap Anak Perlu Dipersiapkan Sejak Dini? Ini yang Perlu Orang Tua Ketahui

    Mengapa Rawat Inap Anak Perlu Dipersiapkan Sejak Dini? Ini yang Perlu Orang Tua Ketahui

    Sebagai orang tua, melihat anak sehat, aktif, dan ceria tentu menjadi kebahagiaan tersendiri. Namun, kesehatan anak juga tidak selalu dapat diprediksi. Ada kondisi tertentu yang mungkin membutuhkan pemeriksaan lebih lanjut, tindakan medis, atau bahkan rawat inap anak di rumah sakit.

    Ketika hal tersebut terjadi, perhatian utama orang tua tentu adalah bagaimana anak mendapatkan perawatan terbaik. Namun di sisi lain, keluarga juga perlu menghadapi berbagai biaya yang mungkin muncul selama proses perawatan.

    Karena itu, persiapan biaya dan perlindungan kesehatan anak sebaiknya dilakukan sebelum risiko terjadi, bukan ketika anak sudah membutuhkan rumah sakit.

    Mengapa Rawat Inap Anak Perlu Dipersiapkan?
    Anak dapat mengalami berbagai kondisi kesehatan yang membutuhkan perawatan di rumah sakit. Lama perawatan dan jenis tindakan medis tentu berbeda-beda, sehingga biaya yang muncul juga tidak selalu sama.

    Biaya rawat inap bukan hanya biaya kamar.

    Ada berbagai komponen yang mungkin muncul, seperti:

    • biaya kamar rumah sakit;
    • jasa dokter;
    • obat-obatan;
    • pemeriksaan laboratorium;
    • pemeriksaan penunjang;
    • tindakan medis;
    • biaya operasi jika diperlukan;
    • perawatan intensif;
    • dan berbagai biaya lainnya.

    Semakin kompleks kondisi anak, semakin banyak pula jenis layanan medis yang mungkin dibutuhkan.

    Karena itu, orang tua perlu memiliki strategi untuk menghadapi risiko biaya kesehatan anak.

    Jangan Hanya Mengandalkan Tabungan

    Tabungan tetap penting untuk dimiliki setiap keluarga.

    Dana darurat dapat membantu ketika terjadi kebutuhan yang tidak direncanakan, termasuk kebutuhan kesehatan.

    Namun, ada keterbatasan jika seluruh risiko kesehatan hanya mengandalkan tabungan.

    Misalnya, keluarga memiliki dana darurat Rp50 juta. Kemudian anak membutuhkan perawatan dengan biaya yang lebih besar dari jumlah tersebut.

    Jika tidak memiliki perlindungan tambahan, keluarga mungkin harus mengambil dana dari tabungan lain, investasi, atau bahkan menjual aset.

    Padahal, dana tersebut mungkin sebelumnya telah dipersiapkan untuk tujuan lain seperti:

    • pendidikan anak;
    • membeli rumah;
    • dana pensiun orang tua;
    • modal usaha;
    • atau kebutuhan keluarga lainnya.

    Inilah alasan dana darurat dan perlindungan kesehatan memiliki fungsi yang berbeda.

    Bagaimana Peran BPJS Kesehatan untuk Anak?

    BPJS Kesehatan merupakan salah satu bagian penting dalam perlindungan kesehatan masyarakat Indonesia, termasuk untuk anak yang terdaftar sebagai peserta.

    Orang tua sebaiknya memahami fasilitas, prosedur, rujukan, serta ketentuan layanan yang tersedia melalui BPJS Kesehatan.

    Dengan memahami mekanismenya sejak awal, keluarga dapat lebih siap ketika anak membutuhkan pelayanan kesehatan.

    Namun, setiap keluarga juga memiliki kebutuhan yang berbeda.

    Ada orang tua yang merasa fasilitas yang tersedia sudah sesuai kebutuhan. Ada pula yang mempertimbangkan perlindungan kesehatan tambahan untuk melengkapi perlindungan yang sudah dimiliki.

    Yang terpenting adalah memahami terlebih dahulu perlindungan yang sudah tersedia sebelum menentukan apakah membutuhkan tambahan.

    Mengapa Perlindungan Kesehatan Tambahan Bisa Dipertimbangkan?

    Perlindungan kesehatan tambahan dapat menjadi bagian dari strategi manajemen risiko keluarga.

    Tujuannya bukan berarti mengabaikan BPJS Kesehatan, tetapi mempertimbangkan apakah keluarga membutuhkan manfaat tambahan sesuai kondisi dan kemampuan finansial.

    Misalnya, orang tua ingin memiliki akses terhadap fasilitas kesehatan tertentu, jaringan rumah sakit tertentu, atau manfaat rawat inap sesuai desain produk yang dipilih.

    Dalam kondisi seperti ini, asuransi kesehatan anak dapat dipertimbangkan sebagai salah satu alternatif.

    Namun, sebelum membeli, orang tua sebaiknya tidak hanya melihat harga kontribusi atau premi.

    Perhatikan juga:

    • manfaat rawat inap;
    • limit manfaat;
    • jaringan rumah sakit;
    • sistem cashless atau reimbursement;
    • masa tunggu;
    • pengecualian;
    • deductible atau co-payment jika ada;
    • serta ketentuan polis lainnya.

    Baca Juga : Perlindungan Rawat Inap Anak dengan PruWell Medical Syariah

    Perlindungan Kesehatan Bukan Berarti Anak Harus Sakit

    Ada kesalahpahaman bahwa membelikan perlindungan kesehatan berarti orang tua menganggap anak akan sakit.

    Padahal, konsep perlindungan adalah mengelola risiko sebelum risiko tersebut terjadi.

    Sama seperti orang tua menyiapkan dana pendidikan meskipun anak belum masuk sekolah, perlindungan kesehatan juga dapat dipersiapkan ketika anak masih sehat.

    Justru ketika kondisi kesehatan masih baik, orang tua memiliki kesempatan untuk melakukan perencanaan dengan lebih tenang.

    Berapa Dana yang Harus Disiapkan?

    Tidak ada satu angka yang berlaku untuk semua keluarga.

    Kebutuhan setiap anak berbeda, begitu pula kemampuan finansial setiap orang tua.

    Beberapa hal yang dapat dipertimbangkan adalah:

    1. Penghasilan keluarga
    Berapa kemampuan keluarga mengalokasikan dana setiap bulan?

    2. Dana darurat
    Berapa dana yang tersedia jika terjadi kebutuhan mendadak?

    3. Jaminan kesehatan yang sudah dimiliki
    Apa saja manfaat yang tersedia dari BPJS atau perlindungan lainnya?

    4. Aset dan investasi
    Apakah keluarga memiliki aset yang dapat digunakan jika terjadi kondisi darurat?

    5. Risiko kesehatan
    Apakah terdapat kebutuhan perlindungan khusus berdasarkan kondisi anak?

    Dengan melihat faktor tersebut, orang tua dapat menentukan strategi perlindungan yang lebih sesuai.

    Bagaimana Memilih Perlindungan Rawat Inap untuk Anak?

    Jika orang tua mempertimbangkan asuransi kesehatan anak, jangan hanya bertanya:

    “Berapa preminya?”

    Pertanyaan yang lebih penting adalah:

    “Apa yang saya dapatkan dari perlindungan tersebut?”

    Periksa apakah manfaatnya sesuai dengan kebutuhan keluarga.

    Jika produk menawarkan manfaat rawat inap, pahami bagaimana manfaat tersebut bekerja.

    Misalnya, apakah manfaat mengikuti biaya yang ditagihkan rumah sakit atau memiliki plafon tertentu?

    Apakah ada batas tahunan?

    Apakah ada batas kamar?

    Bagaimana mekanisme klaim?

    Rumah sakit mana saja yang dapat digunakan?

    Apakah terdapat masa tunggu?

    Apa saja pengecualiannya?

    Semakin jelas informasi yang dipahami, semakin kecil kemungkinan terjadi kesalahpahaman ketika manfaat dibutuhkan.

    Baca Juga : Tagihan Rawat Inap Anak Rp 664 Juta! Siapa yang bayar?

    Bagaimana dengan Asuransi Kesehatan Syariah?

    Bagi orang tua yang ingin mempertimbangkan prinsip syariah, asuransi kesehatan syariah dapat menjadi salah satu alternatif perlindungan.

    Pada asuransi syariah, peserta mengikuti mekanisme sesuai akad dan ketentuan syariah, termasuk mekanisme dana tabarru’.

    Namun, prinsip memilih perlindungannya tetap sama.

    Orang tua perlu memahami manfaat, kontribusi, limit, pengecualian, mekanisme klaim, dan ketentuan polis sebelum mengambil keputusan.

    Salah satu produk yang dapat dipelajari untuk kebutuhan perlindungan rawat inap adalah PruWell Medical Syariah.

    Informasi lebih lanjut dapat dilihat di: cinta1milyar.com/pwm

    Jangan Menunggu Anak Masuk Rumah Sakit

    Persiapan kesehatan anak bukan hanya tentang membawa anak ke dokter ketika sakit.

    Persiapan juga berarti memastikan keluarga memiliki rencana finansial ketika risiko kesehatan terjadi.

    Strateginya dapat sederhana:

    BPJS + Dana Darurat + Perlindungan Tambahan sesuai Kebutuhan

    Ketiga komponen tersebut dapat memiliki fungsi yang berbeda.

    BPJS memberikan jaminan kesehatan sesuai ketentuan program.

    Dana darurat memberikan likuiditas untuk kebutuhan tidak terduga.

    Sementara perlindungan kesehatan tambahan dapat digunakan untuk mengelola risiko biaya kesehatan sesuai manfaat produk yang dimiliki.

    Kesimpulan

    Rawat inap anak tentu bukan sesuatu yang diharapkan oleh orang tua. Namun, risiko kesehatan merupakan bagian dari kehidupan yang tidak selalu dapat diprediksi.

    Karena itu, orang tua sebaiknya mempersiapkan perlindungan kesehatan anak sejak dini.

    Persiapan tidak selalu berarti harus memiliki produk asuransi tertentu. Yang lebih penting adalah mengetahui berapa risiko yang mampu ditanggung sendiri dan berapa risiko yang perlu dikelola melalui perlindungan kesehatan.

    Mulailah dengan memahami BPJS Kesehatan yang sudah dimiliki, membangun dana darurat, kemudian mengevaluasi apakah keluarga membutuhkan perlindungan kesehatan tambahan.

    Dengan persiapan yang baik, ketika anak membutuhkan perawatan, perhatian orang tua dapat lebih fokus pada proses pemulihan anak, tanpa seluruh beban biaya harus ditanggung dari aset keluarga.

    Baca Juga : Asuransi Kesehatan Syariah: Mengapa Perlindungan Rawat Inap Penting?

    Baca Juga : Premi/Kontribusi Asuransi Kesehatan Sesuai Tagihan Naik? Ini Kata Vicko Hadian, CFP


    FAQ

    Mengapa rawat inap anak perlu dipersiapkan sejak dini?
    Karena kebutuhan rawat inap dapat muncul secara tidak terduga dan biaya perawatan dapat terdiri dari berbagai komponen. Persiapan membantu keluarga mengelola risiko finansial ketika anak membutuhkan perawatan.

    Apakah BPJS Kesehatan cukup untuk perlindungan anak?
    BPJS Kesehatan merupakan bagian penting dari perlindungan kesehatan. Namun, setiap keluarga memiliki kebutuhan berbeda sehingga perlu mengevaluasi apakah membutuhkan perlindungan tambahan.

    Apakah perlu memiliki asuransi kesehatan untuk anak?
    Tidak ada satu jawaban yang berlaku untuk semua keluarga. Keputusan sebaiknya mempertimbangkan kondisi kesehatan, manfaat yang sudah dimiliki, kemampuan finansial, dan kebutuhan keluarga.

    Apa yang harus diperhatikan ketika memilih asuransi kesehatan anak?
    Perhatikan manfaat rawat inap, limit, jaringan rumah sakit, mekanisme klaim, masa tunggu, pengecualian, deductible atau co-payment, serta ketentuan polis.

    Apa fungsi dana darurat jika sudah memiliki asuransi kesehatan?
    Dana darurat tetap penting karena tidak semua pengeluaran kesehatan atau kebutuhan keluarga selalu dijamin oleh perlindungan asuransi. Dana tersebut juga dapat digunakan untuk kebutuhan lain yang muncul selama masa perawatan.

    Apakah ada asuransi kesehatan syariah untuk kebutuhan rawat inap anak?
    Tersedia produk asuransi kesehatan syariah yang dapat dipertimbangkan sesuai kebutuhan dan ketentuan masing-masing produk. Salah satu informasi yang dapat dipelajari adalah PruWell Medical Syariah melalui cinta1milyar.com/pwm.
  • Sakit Kritis Bisa Mengubah Keuangan Keluarga, Ini Pentingnya Santunan Sakit Kritis

    Sakit Kritis Bisa Mengubah Keuangan Keluarga, Ini Pentingnya Santunan Sakit Kritis

    Ketika seseorang mendengar diagnosis penyakit kritis, hal pertama yang biasanya terpikir adalah kesehatan.

    Bagaimana pengobatannya?
    Dokter siapa yang harus ditemui?
    Berapa lama proses pemulihannya?

    Namun, ada satu pertanyaan penting yang sering terlambat dipikirkan:

    “Bagaimana kondisi keuangan keluarga saya selama saya menjalani pengobatan?”

    Pertanyaan ini penting karena sakit kritis bukan hanya dapat mengubah kondisi kesehatan seseorang. Dalam banyak situasi, kondisi tersebut juga dapat mengubah arus kas keluarga.

    Pengeluaran dapat bertambah, sementara kemampuan menghasilkan pendapatan berpotensi menurun.

    Di sinilah santunan sakit kritis dapat menjadi bagian penting dalam perencanaan keuangan keluarga.

    Ketika Penghasilan Berhenti, Pengeluaran Tidak Ikut Berhenti

    Bayangkan seorang ayah menjadi sumber utama penghasilan keluarga.

    Setiap bulan, penghasilannya digunakan untuk membayar kebutuhan rumah tangga, cicilan rumah, biaya sekolah anak, listrik, transportasi, investasi, dan berbagai kebutuhan lainnya.

    Kemudian terjadi sesuatu yang tidak pernah direncanakan.

    Ia mengalami penyakit kritis dan harus menjalani pengobatan serta masa pemulihan dalam waktu yang cukup panjang.

    Penghasilan mungkin berkurang.

    Tetapi apakah cicilan rumah berhenti?

    Apakah biaya sekolah anak berhenti?

    Apakah tagihan listrik dan kebutuhan dapur berhenti?

    Tentu tidak.

    Inilah salah satu risiko terbesar penyakit kritis terhadap keuangan keluarga: penghasilan dapat terganggu ketika kebutuhan finansial tetap berjalan.

    Karena itu, perencanaan keuangan yang baik tidak hanya menghitung berapa banyak uang yang dimiliki saat ini.

    Kita juga perlu bertanya:

    “Apa yang terjadi pada keuangan keluarga jika sumber penghasilan utama tiba-tiba terganggu?”

    Sakit Kritis Bisa Menguras Lebih dari Tabungan

    Banyak keluarga merasa sudah cukup aman karena memiliki tabungan.

    Memiliki dana darurat memang sangat penting.

    Namun, dana darurat memiliki batas.

    Misalnya sebuah keluarga memiliki tabungan Rp100 juta.

    Sekilas angka tersebut terlihat cukup besar.

    Tetapi jika kebutuhan keluarga mencapai Rp15 juta per bulan dan pencari nafkah utama tidak dapat bekerja selama enam bulan, kebutuhan hidup saja dapat mencapai sekitar Rp90 juta.

    Belum termasuk kemungkinan kebutuhan tambahan yang berkaitan dengan kondisi kesehatan.

    Jika seluruh tabungan digunakan, keluarga mungkin kehilangan bantalan finansial yang selama ini dipersiapkan untuk kebutuhan lain.

    Dana pendidikan anak bisa ikut terpakai.

    Investasi bisa dicairkan lebih cepat.

    Dana pensiun mungkin harus dikurangi.

    Bahkan aset yang sebenarnya ingin dipertahankan bisa terpaksa dijual.

    Masalahnya bukan karena keluarga tidak punya uang. Masalahnya adalah uang yang tersedia mungkin harus digunakan untuk terlalu banyak kebutuhan sekaligus.

    Inilah Fungsi Penting Santunan Sakit Kritis

    Santunan sakit kritis dapat membantu menyediakan sumber dana tambahan ketika seseorang mengalami penyakit kritis yang dijamin dan memenuhi ketentuan polis.

    Inilah yang membuat santunan penyakit kritis memiliki fungsi berbeda dari sekadar tabungan.

    Tabungan berasal dari uang yang kita kumpulkan sendiri.

    Sedangkan perlindungan asuransi dirancang untuk membantu menghadapi risiko tertentu berdasarkan manfaat dan ketentuan yang disepakati dalam polis.

    Ketika manfaat santunan dibayarkan sesuai ketentuan polis, dana tersebut dapat memberikan fleksibilitas bagi keluarga untuk menghadapi berbagai kebutuhan finansial.

    Misalnya:

    • membantu memenuhi kebutuhan rumah tangga;
    • membantu menghadapi potensi kehilangan penghasilan;
    • mendukung kebutuhan selama masa pemulihan;
    • membantu menjaga rencana pendidikan anak;
    • membantu memenuhi kewajiban finansial;
    • atau digunakan untuk kebutuhan lain sesuai kondisi keluarga.

    Dengan demikian, keluarga tidak harus langsung mengandalkan satu sumber dana saja.

    Jangan Sampai Dana Pendidikan Anak Ikut Terkorbankan

    Salah satu alasan mengapa perlindungan penyakit kritis perlu diperhatikan adalah karena dampaknya dapat menjalar ke tujuan keuangan keluarga.

    Misalnya orang tua sedang mempersiapkan dana pendidikan anak.

    Dana tersebut seharusnya digunakan beberapa tahun lagi ketika anak masuk perguruan tinggi.

    Tetapi ketika penyakit kritis terjadi dan membutuhkan dana besar, tabungan pendidikan bisa menjadi salah satu sumber dana yang paling mudah dicairkan.

    Akibatnya, satu risiko kesehatan dapat mengganggu rencana keuangan yang sebenarnya sudah dipersiapkan bertahun-tahun.

    Hal yang sama bisa terjadi pada dana pensiun.

    Padahal, dana pensiun dikumpulkan untuk kebutuhan masa depan.

    Menggunakan dana pensiun untuk menghadapi risiko hari ini dapat menciptakan masalah finansial baru di kemudian hari.

    Karena itu, setiap tujuan keuangan sebaiknya memiliki perlindungan yang memadai.

    Santunan Sakit Kritis Bukan Pengganti Dana Darurat

    Penting untuk memahami bahwa santunan sakit kritis dan dana darurat bukanlah dua hal yang harus dipilih salah satunya.

    Keduanya memiliki fungsi berbeda.

    Dana darurat dapat digunakan untuk berbagai kebutuhan tidak terduga yang memenuhi tujuan dana tersebut.

    Sementara santunan sakit kritis dirancang untuk memberikan manfaat ketika terjadi risiko penyakit kritis yang dijamin berdasarkan ketentuan polis.

    Bayangkan seperti membangun sebuah rumah.

    Dana darurat adalah salah satu fondasinya.

    Perlindungan asuransi adalah bagian lain dari sistem perlindungan tersebut.

    Semakin banyak risiko yang dapat dipetakan dengan baik, semakin terstruktur pula perencanaan keuangan keluarga.

    Berapa Santunan yang Dibutuhkan?

    Tidak ada angka yang sama untuk setiap keluarga.

    Seorang lajang dengan sedikit kewajiban tentu memiliki kebutuhan yang berbeda dengan seorang kepala keluarga yang memiliki pasangan, tiga anak, cicilan rumah, bisnis, dan berbagai kewajiban lainnya.

    Karena itu, kebutuhan santunan sakit kritis sebaiknya dihitung berdasarkan kondisi masing-masing.

    Beberapa hal yang dapat dipertimbangkan antara lain:

    1. Pengeluaran keluarga

    Berapa biaya yang dibutuhkan keluarga setiap bulan?

    2. Ketergantungan terhadap penghasilan

    Seberapa besar keluarga bergantung pada penghasilan orang yang diasuransikan?

    3. Jumlah tanggungan

    Berapa orang yang secara finansial bergantung pada penghasilan tersebut?

    4. Kewajiban finansial

    Apakah terdapat cicilan rumah, kendaraan, pinjaman bisnis, atau kewajiban lainnya?

    5. Tujuan keuangan

    Bagaimana dengan pendidikan anak, dana pensiun, dan tujuan keuangan jangka panjang?

    6. Aset dan dana darurat

    Berapa dana yang benar-benar tersedia dan mudah digunakan ketika terjadi kondisi darurat?

    Dari sini kita dapat menghitung potensi financial gap, yaitu selisih antara kebutuhan finansial keluarga dengan sumber dana yang tersedia.

    Mengenal PruCritical Amanah

    Salah satu produk yang dapat dipelajari dalam konteks perlindungan penyakit kritis berbasis syariah adalah PruCritical Amanah dari Prudential Syariah.

    Secara umum, produk ini dirancang untuk memberikan perlindungan terhadap risiko penyakit kritis sesuai dengan manfaat dan ketentuan yang tercantum dalam polis.

    Konsep perlindungan seperti ini dapat menjadi bagian dari strategi keluarga untuk mempersiapkan sumber dana apabila terjadi risiko penyakit kritis yang memenuhi ketentuan manfaat.

    Namun, penting untuk tidak melihat produk hanya dari sisi nama atau besarnya manfaat.

    Setiap calon peserta perlu memahami penyakit yang dijamin, definisi penyakit kritis, manfaat, masa perlindungan, ketentuan klaim, pengecualian, kontribusi, serta ketentuan lainnya sesuai dokumen produk dan polis yang berlaku.

    Karena kebutuhan setiap keluarga berbeda, jumlah perlindungan juga sebaiknya disesuaikan dengan kondisi finansial masing-masing.

    Pertanyaan yang Lebih Penting daripada “Berapa Premi?”

    Ketika membicarakan asuransi, banyak orang langsung bertanya:

    “Berapa preminya?”

    Padahal ada pertanyaan yang lebih penting:

    “Kalau saya terkena penyakit kritis, berapa besar dampaknya terhadap keuangan keluarga?”

    Misalnya kebutuhan keluarga Rp20 juta per bulan.

    Jika kemampuan menghasilkan pendapatan terganggu selama satu tahun, secara sederhana terdapat potensi kebutuhan Rp240 juta untuk mempertahankan pengeluaran tersebut.

    Tentu ini hanya ilustrasi dan kebutuhan sebenarnya harus dihitung berdasarkan kondisi masing-masing keluarga.

    Tetapi ilustrasi tersebut menunjukkan satu hal:

    Risiko finansial penyakit kritis bisa jauh lebih besar daripada yang terlihat pada awalnya.

    Jangan Menunggu Keuangan Terganggu Baru Mencari Perlindungan

    Perencanaan keuangan pada dasarnya adalah tentang mempersiapkan sesuatu sebelum dibutuhkan.

    Kita menabung untuk pendidikan sebelum anak kuliah.

    Kita menyiapkan dana pensiun sebelum memasuki masa pensiun.

    Kita membangun dana darurat sebelum keadaan darurat terjadi.

    Begitu juga dengan perlindungan penyakit kritis.

    Kita tidak mempersiapkannya karena berharap sakit.

    Kita mempersiapkannya karena memahami bahwa risiko kesehatan dapat memiliki konsekuensi finansial yang nyata.

    Dan ketika risiko tersebut terjadi, keluarga setidaknya memiliki satu lapisan perlindungan tambahan untuk membantu menjaga rencana keuangan tetap berjalan.

    Karena Keluarga Tidak Hanya Membutuhkan Uang Hari Ini

    Pada akhirnya, tujuan dari perencanaan santunan sakit kritis bukan sekadar mendapatkan sejumlah uang ketika terjadi penyakit.

    Tujuan yang lebih besar adalah menjaga agar satu kejadian tidak menghapus seluruh rencana keuangan yang telah dibangun bertahun-tahun.

    Anak tetap bisa melanjutkan pendidikan.

    Kebutuhan rumah tangga tetap dapat direncanakan.

    Aset tidak harus langsung dijual.

    Dana pensiun tidak harus menjadi sumber dana pertama.

    Dan orang yang sedang sakit dapat lebih fokus pada proses pemulihan.

    Karena itu, santunan sakit kritis sebaiknya dilihat sebagai bagian dari strategi perlindungan keuangan keluarga, bukan sekadar produk asuransi.

    Jika Anda ingin mempelajari lebih lanjut mengenai perlindungan penyakit kritis melalui PruCritical Amanah, informasi lebih lanjut dapat dilihat melalui:

    cinta1milyar.com/prucritical-amanah

    Pelajari manfaat, ketentuan, pengecualian, dan kesesuaiannya dengan kebutuhan Anda sebelum mengambil keputusan.

    Karena menjaga kesehatan itu penting. Tetapi memastikan keluarga tetap memiliki fondasi keuangan ketika kesehatan menghadapi ujian juga tidak kalah penting.


    FAQ

    1. Apa itu santunan sakit kritis dan mengapa penting untuk keluarga?
    Santunan sakit kritis adalah manfaat perlindungan finansial yang diberikan ketika tertanggung mengalami penyakit kritis yang dijamin dan memenuhi ketentuan polis. Santunan ini penting karena penyakit kritis dapat meningkatkan pengeluaran sekaligus mengganggu penghasilan, sehingga keluarga memiliki sumber dana tambahan untuk menjaga kondisi keuangan selama masa pengobatan dan pemulihan.

    2. Apa dampak penyakit kritis terhadap keuangan keluarga?
    Penyakit kritis dapat berdampak pada keuangan keluarga melalui dua sisi: pengeluaran yang berpotensi meningkat dan pendapatan yang dapat terganggu. Biaya perawatan, pemulihan, transportasi, kebutuhan rumah tangga, serta berkurangnya kemampuan bekerja dapat membuat tabungan dan aset keluarga lebih cepat digunakan.

    3. Apakah santunan sakit kritis sama dengan asuransi kesehatan?
    Tidak selalu. Asuransi kesehatan umumnya memberikan manfaat yang berkaitan dengan biaya perawatan medis sesuai ketentuan polis, sedangkan santunan sakit kritis memberikan manfaat finansial apabila tertanggung mengalami penyakit kritis yang dijamin dan memenuhi persyaratan polis. Keduanya dapat memiliki fungsi yang berbeda dan saling melengkapi.

    4. Berapa besar santunan sakit kritis yang ideal untuk keluarga?
    Tidak ada jumlah yang sama untuk setiap keluarga. Kebutuhan santunan dapat dihitung berdasarkan pengeluaran bulanan, jumlah tanggungan, kewajiban utang, biaya pendidikan anak, kebutuhan pemulihan, potensi kehilangan penghasilan, dana darurat, aset likuid, dan perlindungan yang sudah dimiliki. Perhitungan tersebut membantu mengetahui financial gap keluarga jika terjadi penyakit kritis.

    5. Bagaimana PruCritical Amanah dapat menjadi bagian dari perlindungan finansial keluarga?
    PruCritical Amanah dari Prudential Syariah merupakan produk perlindungan terhadap risiko penyakit kritis sesuai manfaat dan ketentuan polis. Perlindungan ini dapat dipertimbangkan sebagai salah satu bagian dari strategi pengelolaan risiko keuangan keluarga. Sebelum memilih produk, calon peserta perlu memahami manfaat, penyakit yang dijamin, masa perlindungan, ketentuan klaim, pengecualian, dan ketentuan lain dalam polis yang berlaku.


  • Mengapa Asuransi Santunan Sakit Kritis Penting untuk Melindungi Keuangan Keluarga?

    Mengapa Asuransi Santunan Sakit Kritis Penting untuk Melindungi Keuangan Keluarga?

    Bayangkan suatu hari Anda menerima kabar dari dokter yang tidak pernah ingin didengar oleh siapa pun: “Bapak/Ibu terdiagnosis penyakit kritis.”

    Pertanyaan pertama yang mungkin muncul bukan hanya tentang pengobatan.

    “Apakah saya bisa sembuh?”

    Tetapi beberapa saat kemudian, pertanyaan lain mulai bermunculan.

    Bagaimana dengan biaya pengobatan? Bagaimana cicilan rumah? Bagaimana biaya sekolah anak? Bagaimana jika saya tidak bisa bekerja untuk beberapa waktu? Dari mana keluarga mendapatkan uang untuk tetap menjalani kehidupan seperti biasa?

    Di sinilah kita perlu memahami bahwa menghadapi penyakit kritis bukan hanya persoalan kesehatan. Sakit kritis juga dapat menjadi persoalan keuangan keluarga.

    Karena itu, memiliki perlindungan berupa asuransi santunan sakit kritis dapat menjadi salah satu bagian penting dalam perencanaan keuangan keluarga.

    Sakit Kritis Tidak Hanya Membutuhkan Biaya Pengobatan

    Ketika membicarakan penyakit kritis, banyak orang langsung berpikir tentang biaya rumah sakit.

    Padahal, dampak finansialnya bisa jauh lebih luas.

    Seseorang yang mengalami penyakit kritis mungkin membutuhkan pemeriksaan lanjutan, tindakan medis, obat-obatan, rehabilitasi, atau perawatan dalam jangka waktu tertentu.

    Pada saat yang sama, kemampuan untuk bekerja juga bisa berkurang.

    Bagi seorang karyawan, mungkin ada risiko berkurangnya penghasilan ketika harus menjalani masa pemulihan. Bagi seorang pengusaha atau profesional, kondisi kesehatan dapat membuat aktivitas bisnis terganggu.

    Artinya, keluarga menghadapi dua sisi persoalan sekaligus: pengeluaran dapat meningkat, sementara pemasukan berpotensi menurun.

    Inilah alasan mengapa perlindungan penyakit kritis sebaiknya tidak hanya dilihat dari sisi “siapa yang membayar tagihan rumah sakit”.

    Yang juga penting adalah:

    “Siapa yang membantu menjaga kondisi keuangan keluarga ketika kita harus fokus pada pemulihan?”

    Mengapa Santunan Sakit Kritis Berbeda dengan Asuransi Kesehatan?

    Ini adalah salah satu hal yang sering membingungkan masyarakat.

    Asuransi kesehatan pada umumnya dirancang untuk memberikan manfaat terkait biaya perawatan medis sesuai ketentuan polis.

    Sementara itu, asuransi santunan sakit kritis memberikan manfaat dalam bentuk uang pertanggungan atau santunan apabila tertanggung memenuhi ketentuan penyakit kritis yang tercantum dalam polis.

    Uang santunan tersebut pada prinsipnya dapat membantu keluarga menghadapi berbagai kebutuhan finansial yang muncul selama masa pemulihan, sesuai dengan ketentuan produk dan polis.

    Misalnya untuk membantu memenuhi kebutuhan rumah tangga, menggantikan sebagian pendapatan yang hilang, membayar kewajiban finansial, mendukung biaya pemulihan, atau kebutuhan lainnya.

    Jadi, keduanya bukan selalu sesuatu yang harus dipertentangkan.

    Asuransi kesehatan membantu menghadapi biaya medis, sedangkan santunan penyakit kritis dapat membantu memberikan ruang bernapas bagi kondisi keuangan keluarga.

    Bayangkan Jika Penghasilan Berhenti Selama 6 Bulan

    Mari kita gunakan ilustrasi sederhana.

    Misalnya sebuah keluarga memiliki kebutuhan rutin sebesar Rp15 juta setiap bulan.

    Jika pencari nafkah utama harus berhenti bekerja selama enam bulan karena harus menjalani pengobatan dan pemulihan, kebutuhan hidup yang harus tetap berjalan secara sederhana sudah mencapai:

    Rp15 juta × 6 bulan = Rp90 juta.

    Itu belum memperhitungkan kebutuhan tambahan yang mungkin muncul akibat kondisi kesehatan.

    Di sinilah dana darurat menjadi penting.

    Tetapi pertanyaannya:

    Apakah dana darurat Rp90 juta sudah tersedia?

    Kalaupun tersedia, apakah seluruh dana tersebut sebaiknya digunakan untuk menghadapi kondisi sakit kritis?

    Jika seluruh tabungan yang selama ini dikumpulkan harus digunakan ketika penyakit kritis datang, rencana keuangan keluarga lainnya bisa ikut terganggu.

    Dana pendidikan anak mungkin berkurang.

    Dana pensiun bisa terpakai.

    Investasi mungkin harus dicairkan pada waktu yang tidak direncanakan.

    Bahkan aset yang sebenarnya ingin dipertahankan untuk masa depan bisa terpaksa dijual.

    Karena itu, konsep perlindungan finansial bukan sekadar memiliki uang.

    Yang lebih penting adalah memastikan setiap risiko memiliki sumber dana yang tepat.

    Santunan Sakit Kritis Memberikan “Ruang Bernapas”

    Ada satu manfaat yang sering terlupakan ketika orang membicarakan perlindungan penyakit kritis.

    Bukan hanya soal jumlah uang.

    Tetapi soal ketenangan dan fleksibilitas finansial.

    Ketika seseorang mendapatkan santunan sesuai ketentuan polis setelah mengalami penyakit kritis yang dijamin, keluarga memiliki tambahan sumber dana untuk menghadapi masa yang penuh ketidakpastian.

    Bayangkan perbedaannya.

    Tanpa persiapan, keluarga mungkin harus bertanya:

    “Tabungan mana yang harus kita gunakan?”

    Dengan perencanaan yang lebih matang, pertanyaannya dapat berubah menjadi:

    “Bagaimana dana santunan ini kita gunakan agar keluarga tetap dapat menjalankan rencana keuangan?”

    Perbedaannya terlihat sederhana, tetapi dampaknya bisa sangat besar.

    Jangan Menunggu Sampai Sakit untuk Mencari Perlindungan

    Salah satu prinsip penting dalam perencanaan keuangan adalah:

    Perlindungan sebaiknya dipersiapkan ketika kondisi masih sehat.

    Mengapa?

    Karena pengajuan asuransi biasanya melibatkan proses underwriting atau penilaian risiko. Kondisi kesehatan, usia, riwayat medis, dan berbagai faktor lainnya dapat menjadi bagian dari proses tersebut sesuai ketentuan perusahaan asuransi.

    Karena itu, keputusan untuk memiliki perlindungan sebaiknya tidak dibuat ketika seseorang sudah menghadapi masalah kesehatan.

    Perencanaan dilakukan sebelum risiko terjadi, bukan setelah risiko menjadi kenyataan.

    Sama seperti kita menyiapkan dana darurat bukan karena berharap kehilangan pekerjaan, tetapi karena memahami bahwa risiko tersebut mungkin terjadi.

    Begitu juga dengan santunan penyakit kritis.

    Kita tidak membelinya karena berharap sakit.

    Kita mempersiapkannya karena ingin keluarga tetap memiliki pilihan ketika sesuatu yang tidak direncanakan terjadi.

    Mengenal PruCritical Amanah

    Salah satu produk yang dapat dipertimbangkan dalam perencanaan perlindungan penyakit kritis adalah PruCritical Amanah dari Prudential Syariah.

    Secara umum, PruCritical Amanah dirancang untuk memberikan perlindungan terhadap risiko penyakit kritis sesuai manfaat dan ketentuan yang tercantum dalam polis.

    Sebagai produk berbasis prinsip syariah, produk ini juga menggunakan konsep yang sesuai dengan mekanisme asuransi syariah.

    Namun, yang perlu diperhatikan adalah bahwa manfaat, penyakit yang dijamin, masa pertanggungan, persyaratan klaim, pengecualian, serta ketentuan lainnya harus dilihat berdasarkan polis dan ringkasan informasi produk yang berlaku.

    Karena setiap keluarga memiliki kondisi finansial yang berbeda, jumlah perlindungan juga sebaiknya tidak ditentukan hanya berdasarkan harga premi.

    Pertanyaan yang lebih penting adalah:

    “Jika saya mengalami penyakit kritis, berapa besar dana yang dibutuhkan keluarga agar rencana keuangan tetap berjalan?”

    Dari sinilah kebutuhan perlindungan dapat dihitung dengan lebih rasional.

    Berapa Santunan Sakit Kritis yang Dibutuhkan?

    Tidak ada satu angka yang cocok untuk semua orang.

    Kebutuhan seorang lajang tentu berbeda dengan kepala keluarga yang memiliki pasangan, anak, cicilan rumah, bisnis, dan berbagai kewajiban lainnya.

    Salah satu pendekatan sederhana adalah menghitung:

    • kebutuhan hidup keluarga;
    • kewajiban utang;
    • biaya pendidikan anak;
    • kebutuhan pemulihan;
    • potensi kehilangan penghasilan;
    • dana darurat yang sudah tersedia;
    • aset likuid yang dapat digunakan;
    • serta perlindungan yang sudah dimiliki.

    Dari sana kita dapat melihat financial gap atau kekurangan dana apabila risiko penyakit kritis benar-benar terjadi.

    Angka inilah yang kemudian dapat menjadi salah satu dasar dalam menentukan kebutuhan perlindungan.

    Jadi, jangan bertanya terlebih dahulu:

    “Premi asuransinya berapa?”

    Cobalah mulai dengan pertanyaan:

    “Kalau saya tidak bisa bekerja selama beberapa bulan atau bahkan lebih lama, berapa dana yang dibutuhkan keluarga saya?”

    Pertanyaan tersebut akan membuat cara kita melihat asuransi menjadi jauh lebih objektif.

    Karena yang Dilindungi Bukan Hanya Uang

    Pada akhirnya, asuransi santunan sakit kritis bukan hanya tentang uang.

    Di balik angka pertanggungan, ada kehidupan yang ingin tetap berjalan.

    Ada anak yang tetap harus sekolah.

    Ada cicilan yang tetap harus dibayar.

    Ada rumah tangga yang tetap membutuhkan biaya.

    Ada bisnis yang harus tetap berjalan.

    Dan yang paling penting, ada seseorang yang sedang membutuhkan kesempatan untuk fokus pada pemulihan tanpa seluruh beban finansial keluarga ikut runtuh.

    Itulah mengapa perencanaan santunan sakit kritis layak menjadi bagian dari pembahasan keuangan keluarga.

    Bukan karena kita berharap penyakit kritis datang.

    Justru sebaliknya.

    Karena kita berharap keluarga tetap baik-baik saja, bahkan ketika kehidupan memberikan ujian yang tidak pernah kita rencanakan.

    Jika Anda ingin mengetahui lebih lanjut mengenai perlindungan penyakit kritis berbasis syariah melalui PruCritical Amanah, Anda dapat mempelajari informasi produknya lebih lanjut di:

    cinta1milyar.com/prucritical-amanah

    Pelajari manfaat, ketentuan, dan kesesuaiannya dengan kebutuhan finansial Anda sebelum mengambil keputusan.

    Karena perlindungan terbaik bukanlah yang sekadar terlihat besar di atas kertas.

    Perlindungan yang tepat adalah perlindungan yang sesuai dengan kebutuhan, kemampuan, dan rencana keuangan keluarga.


    FAQ

    1. Apa itu asuransi santunan sakit kritis?

    Asuransi santunan sakit kritis adalah perlindungan yang memberikan manfaat berupa santunan atau uang pertanggungan apabila tertanggung didiagnosis penyakit kritis yang memenuhi ketentuan dalam polis. Dana tersebut dapat membantu keluarga menghadapi kebutuhan finansial selama masa pengobatan dan pemulihan, sesuai ketentuan produk.

    2. Mengapa santunan sakit kritis penting bagi keluarga?

    Penyakit kritis tidak hanya dapat menimbulkan kebutuhan biaya medis, tetapi juga berpotensi mengurangi kemampuan seseorang untuk bekerja dan menghasilkan pendapatan. Santunan sakit kritis dapat menjadi sumber dana tambahan sehingga keluarga tidak harus sepenuhnya mengandalkan tabungan atau aset yang sudah dimiliki.

    3. Apa perbedaan asuransi kesehatan dengan santunan penyakit kritis?

    Keduanya memiliki fungsi yang berbeda. Asuransi kesehatan pada umumnya memberikan manfaat terkait biaya perawatan medis sesuai ketentuan polis, sedangkan santunan penyakit kritis memberikan manfaat finansial ketika tertanggung mengalami penyakit kritis yang dijamin dan memenuhi persyaratan klaim.

    4. Apakah asuransi santunan sakit kritis menggantikan dana darurat?

    Tidak. Dana darurat dan asuransi memiliki fungsi yang berbeda dan dapat saling melengkapi. Dana darurat digunakan untuk berbagai kebutuhan tidak terduga, sedangkan manfaat asuransi diberikan berdasarkan risiko dan ketentuan yang tercantum dalam polis.

    5. Kapan waktu yang tepat untuk memiliki perlindungan penyakit kritis?

    Perlindungan sebaiknya dipertimbangkan ketika kondisi kesehatan masih baik dan kebutuhan finansial sudah mulai dapat dipetakan. Pengajuan asuransi tetap mengikuti proses seleksi risiko atau underwriting serta ketentuan perusahaan asuransi.

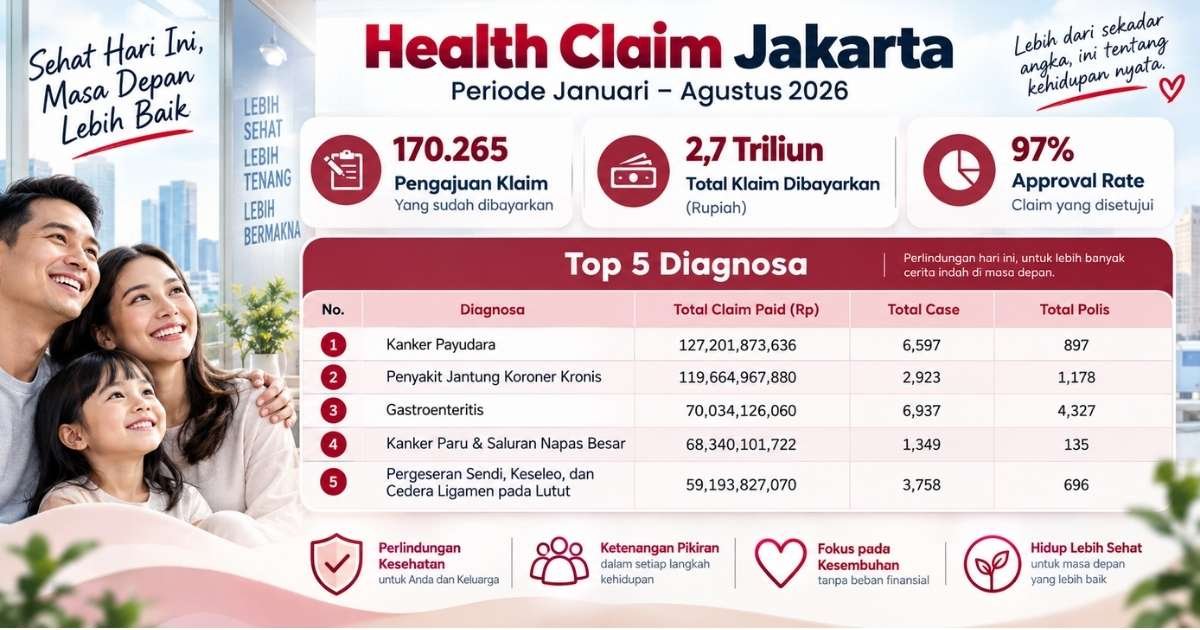
  • Health Claim Jakarta Januari–Agustus 2026: Rp2,7 Triliun Klaim Kesehatan Telah Dibayarkan Prudential Indonesia

    Health Claim Jakarta Januari–Agustus 2026: Rp2,7 Triliun Klaim Kesehatan Telah Dibayarkan Prudential Indonesia

    Biaya kesehatan merupakan salah satu risiko finansial yang sering kali sulit diprediksi. Seseorang dapat menjalani kehidupan yang sehat selama bertahun-tahun, tetapi ketika penyakit serius atau kondisi medis membutuhkan perawatan, biaya yang harus dikeluarkan dapat menjadi sangat besar.


    Data Health Claim Jakarta periode Januari–Agustus 2026 memberikan gambaran menarik mengenai besarnya kebutuhan perlindungan kesehatan masyarakat.
    Berdasarkan data yang ditampilkan, Prudential Indonesia telah membayarkan sekitar Rp2,7 triliun klaim kesehatan di Jakarta hingga Agustus 2026.


    Angka tersebut berasal dari 170.265 pengajuan klaim yang telah dibayarkan, dengan approval rate sebesar 97%.


    Bukan Sekadar Angka, tetapi Gambaran Risiko Kesehatan
    Jika melihat angka Rp2,7 triliun secara keseluruhan, mungkin terasa seperti sebuah angka yang sangat besar dan jauh dari kehidupan sehari-hari.


    Namun, di balik angka tersebut terdapat kasus-kasus kesehatan nyata yang membutuhkan pemeriksaan, pengobatan, rawat inap, tindakan medis, hingga perawatan lanjutan.
    Artinya, risiko kesehatan bukan hanya persoalan kesehatan.


    Risiko kesehatan juga dapat menjadi risiko keuangan bagi keluarga.
    Ketika seseorang harus menjalani perawatan dengan biaya puluhan bahkan ratusan juta rupiah, kondisi keuangan keluarga dapat ikut terdampak apabila tidak memiliki persiapan yang memadai.

    5 Diagnosis dengan Total Klaim Terbesar

    Data tersebut juga menunjukkan lima diagnosis dengan total klaim yang signifikan selama periode Januari–Agustus 2026.

    1. Kanker Payudara

    Total klaim yang dibayarkan:

    Rp127.201.873.636

    Dengan:

    • 6.597 total kasus
    • 897 total polis

    Kanker merupakan salah satu kondisi yang dapat membutuhkan rangkaian pemeriksaan dan pengobatan dalam jangka panjang.

    2. Penyakit Jantung Koroner Kronis

    Total klaim yang dibayarkan:

    Rp119.664.967.880

    Dengan:

    • 2.923 total kasus
    • 1.178 total polis

    Penyakit jantung juga dapat membutuhkan penanganan medis yang kompleks dan berkelanjutan.

    3. Gastroenteritis

    Total klaim yang dibayarkan:

    Rp70.034.126.060

    Dengan:

    • 6.937 total kasus
    • 4.327 total polis

    Menariknya, dibandingkan beberapa diagnosis lainnya, jumlah kasus gastroenteritis dalam data tersebut cukup tinggi.

    4. Kanker Paru & Saluran Napas Besar

    Total klaim yang dibayarkan:

    Rp68.340.101.722

    Dengan:

    • 1.349 total kasus
    • 135 total polis

    Data ini kembali menunjukkan bahwa penyakit serius dapat memiliki konsekuensi finansial yang besar bagi pasien dan keluarga.

    5. Pergeseran Sendi, Keseleo, dan Cedera Ligamen pada Lutut

    Total klaim yang dibayarkan:

    Rp59.193.827.070

    Dengan:

    • 3.758 total kasus
    • 696 total polis

    Tidak semua risiko kesehatan berkaitan dengan penyakit kritis. Cedera atau kondisi medis yang membutuhkan pemeriksaan dan tindakan juga dapat menimbulkan biaya.

    Mengapa Perlindungan Kesehatan Penting?

    Banyak orang mempersiapkan dana untuk membeli rumah, pendidikan anak, liburan, kendaraan, hingga pensiun.

    Namun ada satu hal yang sering terlupakan:

    Bagaimana jika sebagian besar aset yang sudah dikumpulkan harus digunakan untuk membayar biaya kesehatan?

    Inilah alasan mengapa perencanaan keuangan tidak hanya berbicara tentang bagaimana mengumpulkan kekayaan, tetapi juga bagaimana melindungi kekayaan yang sudah dimiliki.

    Dana darurat tetap penting.

    Tabungan tetap penting.

    Investasi tetap penting.

    Tetapi perlindungan kesehatan juga memiliki fungsi yang berbeda, yaitu membantu mengantisipasi risiko biaya medis sesuai manfaat dan ketentuan polis yang dimiliki.

    Jangan Menunggu Sakit untuk Mulai Merencanakan

    Salah satu kesalahan dalam perencanaan keuangan adalah baru memikirkan perlindungan ketika risiko sudah terjadi.

    Padahal, keputusan mengenai perlindungan sebaiknya dibuat ketika kondisi masih memungkinkan untuk melakukan perencanaan dengan baik.

    Karena itu, pertanyaannya bukan hanya:

    “Berapa biaya premi yang harus saya bayar?”

    Tetapi juga:

    “Berapa besar biaya kesehatan yang sanggup saya tanggung sendiri tanpa mengganggu tujuan keuangan keluarga?”

    Dari sana, seseorang dapat mulai menghitung kebutuhan perlindungan berdasarkan kondisi keuangan, usia, tanggungan keluarga, aset, pendapatan, serta tujuan finansialnya.

    Sehat Hari Ini, Belum Tentu Bebas Risiko di Masa Depan

    Data klaim kesehatan bukanlah prediksi bahwa seseorang pasti akan mengalami penyakit tertentu.

    Namun, data tersebut dapat menjadi pengingat bahwa risiko kesehatan memiliki konsekuensi finansial yang nyata.

    Karena itu, membangun kekayaan sebaiknya berjalan bersamaan dengan melindungi kekayaan.

    Jangan sampai bertahun-tahun membangun aset, tetapi satu kejadian kesehatan membuat rencana keuangan keluarga harus dimulai kembali dari nol.

    Karena kesehatan adalah aset.

    Dan menjaga kesehatan juga berarti menjaga keberlangsungan rencana keuangan keluarga.

    Catatan: angka dalam artikel ini mengikuti data pada materi Health Claim Jakarta (YTD Agustus 2026) milik Prudential Indonesia yang ditampilkan pada gambar, sehingga periode data adalah Januari–Agustus 2026. Data tersebut tidak dimaksudkan sebagai representasi seluruh klaim kesehatan di Indonesia.


  • Biaya Rawat Inap Rumah Sakit Semakin Mahal, Bagaimana Cara Mengantisipasinya?

    Biaya Rawat Inap Rumah Sakit Semakin Mahal, Bagaimana Cara Mengantisipasinya?

    Sakit dan membutuhkan perawatan di rumah sakit bukan hanya persoalan kesehatan. Bagi banyak keluarga, kondisi tersebut juga dapat menjadi persoalan keuangan.

    Biaya rawat inap dapat mencakup kamar rumah sakit, jasa dokter, obat-obatan, pemeriksaan laboratorium, tindakan medis, biaya operasi, hingga berbagai kebutuhan lainnya. Ketika perawatan berlangsung beberapa hari atau membutuhkan tindakan tertentu, total tagihan dapat menjadi sangat besar.

    Pertanyaannya, bagaimana cara mengantisipasi biaya rawat inap rumah sakit agar tidak mengganggu kondisi keuangan keluarga?

    Jawabannya bukan hanya dengan menabung. Perencanaan kesehatan perlu menggabungkan dana darurat, jaminan kesehatan, dan perlindungan kesehatan tambahan sesuai kebutuhan.

    Mengapa Biaya Rawat Inap Perlu Dipersiapkan?

    Kita tidak selalu dapat mengetahui kapan seseorang akan membutuhkan perawatan di rumah sakit.

    Seseorang yang hari ini merasa sehat tetap dapat menghadapi kondisi yang membutuhkan rawat inap di kemudian hari.

    Masalahnya, kebutuhan kesehatan sering kali datang bersamaan dengan kondisi yang tidak memungkinkan seseorang bekerja secara normal.

    Ketika penghasilan berkurang sementara biaya rumah sakit meningkat, keluarga dapat menghadapi tekanan keuangan dari dua arah sekaligus.

    Karena itu, biaya kesehatan sebaiknya dimasukkan ke dalam perencanaan risiko keuangan keluarga.

    Apa Saja Komponen Biaya Rawat Inap?

    Banyak orang hanya memperkirakan biaya berdasarkan harga kamar rumah sakit. Padahal, total biaya perawatan dapat terdiri dari berbagai komponen.

    Beberapa di antaranya adalah:

    • biaya kamar;
    • jasa dokter;
    • biaya obat;
    • pemeriksaan laboratorium;
    • pemeriksaan radiologi;
    • tindakan medis;
    • biaya operasi;
    • biaya ICU;
    • alat kesehatan tertentu;
    • biaya administrasi;
    • dan berbagai biaya lain sesuai kondisi pasien.

    Artinya, memperkirakan biaya rawat inap hanya berdasarkan tarif kamar dapat membuat perhitungan kebutuhan dana menjadi kurang tepat.

    Risiko Terbesar Bukan Hanya Tagihan Rumah Sakit

    Ketika seseorang menjalani rawat inap, dampak keuangan tidak selalu berhenti pada tagihan rumah sakit.

    Ada kemungkinan muncul biaya lain seperti transportasi keluarga, kebutuhan pendamping, kehilangan penghasilan, atau tertundanya pekerjaan dan bisnis.

    Misalnya, seorang pengusaha harus menjalani perawatan selama beberapa minggu. Selain menghadapi biaya medis, ia mungkin juga mengalami penurunan aktivitas bisnis.

    Begitu pula seorang karyawan yang harus mengambil cuti panjang karena kondisi kesehatan.

    Karena itu, perencanaan kesehatan perlu melihat dampak finansial secara keseluruhan, bukan hanya nominal tagihan rumah sakit.

    Cara Mengantisipasi Biaya Rawat Inap Rumah Sakit

    Ada beberapa langkah yang dapat dilakukan untuk mengurangi risiko biaya kesehatan terhadap keuangan keluarga.

    1. Miliki Dana Darurat

    Dana darurat tetap penting meskipun seseorang sudah memiliki perlindungan kesehatan.

    Dana darurat dapat digunakan untuk kebutuhan yang tidak seluruhnya ditanggung oleh program atau produk perlindungan yang dimiliki.

    Besarnya dana darurat perlu disesuaikan dengan kondisi penghasilan, jumlah tanggungan, pengeluaran bulanan, dan tingkat risiko masing-masing keluarga.

    2. Manfaatkan Jaminan Kesehatan yang Dimiliki

    Bagi masyarakat Indonesia, BPJS Kesehatan merupakan salah satu bagian penting dalam sistem perlindungan kesehatan.

    Namun, setiap program kesehatan memiliki mekanisme, prosedur, manfaat, dan ketentuan masing-masing.

    Karena itu, pahami fasilitas kesehatan yang tersedia dan bagaimana prosedur penggunaannya sebelum terjadi kondisi darurat.

    3. Pertimbangkan Perlindungan Kesehatan Tambahan

    Selain dana darurat dan jaminan kesehatan, keluarga dapat mempertimbangkan perlindungan kesehatan tambahan.

    Tujuannya adalah mengelola risiko biaya medis yang dapat berjumlah besar dan berpotensi mengganggu aset atau tujuan keuangan keluarga.

    Salah satu pilihan yang dapat dipelajari adalah asuransi kesehatan syariah dengan manfaat rawat inap.

    Mengapa Asuransi Rawat Inap Bisa Menjadi Bagian dari Perencanaan Keuangan?

    Menabung untuk biaya kesehatan memiliki keterbatasan.

    Misalnya, seseorang baru mengumpulkan dana kesehatan sebesar Rp20 juta. Kemudian terjadi kondisi medis yang membutuhkan biaya jauh lebih besar.

    Dana yang tersedia tentu belum tentu cukup untuk menutup seluruh kebutuhan.

    Di sinilah konsep perlindungan berbeda dengan sekadar menabung.

    Dengan perlindungan kesehatan, seseorang mengalihkan sebagian risiko finansial kepada mekanisme perlindungan yang tersedia sesuai manfaat dan ketentuan polis.

    Dengan demikian, tabungan dan investasi dapat tetap diarahkan untuk tujuan seperti:

    • pendidikan anak;
    • membeli rumah;
    • persiapan pensiun;
    • pengembangan bisnis;
    • atau membangun aset.

    Sementara risiko biaya kesehatan dipersiapkan melalui instrumen perlindungan.

    Apa Keuntungan Memiliki

    Perlindungan Rawat Inap?

    Perlindungan rawat inap dapat membantu keluarga menghadapi risiko biaya perawatan sesuai manfaat polis.

    Beberapa manfaat yang biasanya menjadi pertimbangan antara lain:

    Mengurangi Risiko Menguras Tabungan

    Ketika terjadi biaya medis besar, keluarga tidak harus sepenuhnya mengandalkan tabungan pribadi apabila biaya tersebut memenuhi manfaat perlindungan yang dimiliki.

    Membantu Menjaga Tujuan Keuangan

    Dana yang sudah dialokasikan untuk pendidikan, pensiun, atau investasi dapat lebih terjaga apabila risiko biaya kesehatan telah dipersiapkan.

    Memberikan Rasa Tenang

    Memiliki rencana menghadapi risiko kesehatan dapat membantu keluarga lebih siap ketika kondisi tidak terduga terjadi.

    Namun, penting untuk dipahami bahwa setiap produk memiliki manfaat, batasan, pengecualian, dan ketentuan yang berbeda.

    Bagaimana Memilih Asuransi Rawat Inap?

    Jangan memilih perlindungan kesehatan hanya berdasarkan harga premi.

    Beberapa hal yang perlu diperiksa antara lain:

    Besarnya Manfaat

    Pastikan manfaat yang tersedia sesuai dengan kebutuhan dan kondisi keluarga.

    Batas Manfaat

    Perhatikan batas tahunan, batas perawatan, batas kamar, maupun batas manfaat lainnya.

    Sistem Klaim

    Pahami apakah tersedia fasilitas cashless, reimbursement, atau mekanisme lainnya.

    Jaringan Rumah Sakit

    Periksa rumah sakit yang dapat digunakan dan ketentuan jaringan yang berlaku.

    Masa Tunggu

    Pahami apakah terdapat masa tunggu untuk penyakit atau kondisi tertentu.

    Pengecualian

    Periksa kondisi atau tindakan medis yang tidak termasuk dalam manfaat.

    Ketentuan Polis

    Baca dan pahami dokumen polis secara menyeluruh sebelum mengambil keputusan.

    Bagaimana dengan Asuransi Kesehatan Syariah?

    Bagi masyarakat yang ingin mempertimbangkan prinsip syariah dalam perencanaan perlindungan kesehatan, asuransi kesehatan syariah dapat menjadi salah satu alternatif yang perlu dipelajari.

    Dalam konsep asuransi syariah, terdapat mekanisme saling membantu melalui dana tabarru’ sesuai akad dan ketentuan yang berlaku.

    Namun, calon peserta tetap perlu mempelajari produk secara detail.

    Jangan hanya melihat kata “syariah”, tetapi pahami juga:

    • akad yang digunakan;
    • mekanisme dana tabarru’;
    • manfaat perlindungan;
    • batas manfaat;
    • pengecualian;
    • prosedur klaim;
    • jaringan rumah sakit;
    • serta ketentuan polis lainnya.

    PruWell Medical Syariah

    Salah satu produk yang dapat dipelajari bagi Anda yang sedang mempertimbangkan perlindungan rawat inap berbasis syariah adalah PruWell Medical Syariah.

    Produk ini dapat menjadi salah satu bagian dari strategi perlindungan kesehatan keluarga, dengan manfaat dan ketentuan yang perlu dipahami sebelum mengambil keputusan.

    Jika Anda ingin mengetahui informasi lebih lanjut mengenai manfaat dan perlindungan yang tersedia, Anda dapat melihat informasi PruWell Medical Syariah di:

    PruWell Medical Syariah

    Jangan Menunggu Sampai Membutuhkan Rumah Sakit

    Salah satu kesalahan dalam perencanaan kesehatan adalah baru memikirkan perlindungan ketika sudah membutuhkan perawatan.

    Padahal, perlindungan kesehatan idealnya dipersiapkan ketika kondisi masih memungkinkan dan sebelum risiko terjadi.

    Perencanaan dapat dimulai dengan menghitung:

    Berapa biaya hidup keluarga per bulan?

    Berapa dana darurat yang tersedia?

    Berapa biaya kesehatan yang mampu ditanggung sendiri?

    Apa saja jaminan kesehatan yang sudah dimiliki?

    Berapa besar risiko biaya medis yang ingin dialihkan melalui perlindungan?

    Dari pertanyaan tersebut, kita dapat mengetahui apakah perlindungan yang dimiliki saat ini sudah memadai atau masih membutuhkan tambahan.

    Kesimpulan

    Biaya rawat inap rumah sakit dapat menjadi salah satu risiko keuangan yang perlu dipersiapkan dalam perencanaan keluarga.

    Mengandalkan tabungan saja belum tentu cukup ketika menghadapi kebutuhan medis yang besar. Karena itu, strategi yang dapat dipertimbangkan adalah mengombinasikan dana darurat, jaminan kesehatan, dan perlindungan kesehatan tambahan sesuai kondisi masing-masing.

    Bagi keluarga yang mempertimbangkan prinsip syariah, asuransi kesehatan syariah dengan manfaat rawat inap dapat menjadi salah satu instrumen yang perlu dipelajari.

    Yang paling penting bukan sekadar memiliki perlindungan, tetapi memastikan manfaat, batasan, biaya, prosedur, dan ketentuan polis benar-benar dipahami.

    Untuk mengetahui lebih lanjut mengenai PruWell Medical Syariah, kunjungi:

    https://cinta1milyar.com/pwm

    FAQ Biaya Rawat Inap Rumah Sakit

    Berapa biaya rawat inap rumah sakit?

    Biaya rawat inap berbeda-beda tergantung rumah sakit, kelas kamar, lama perawatan, kondisi pasien, tindakan medis, obat-obatan, serta kebutuhan medis lainnya. Karena itu, tidak ada satu angka yang dapat digunakan untuk semua pasien.

    Mengapa biaya rumah sakit dapat mengganggu keuangan keluarga?

    Karena biaya medis dapat muncul secara tidak terduga dan jumlahnya dapat besar. Jika tidak dipersiapkan, keluarga mungkin harus menggunakan tabungan, investasi, atau aset yang sebelumnya dialokasikan untuk tujuan lain.

    Apakah dana darurat cukup untuk biaya rumah sakit?

    Dana darurat penting, tetapi belum tentu cukup untuk menghadapi seluruh risiko biaya medis. Karena itu, dana darurat dapat dikombinasikan dengan jaminan kesehatan dan perlindungan kesehatan sesuai kebutuhan.

    Apakah BPJS Kesehatan cukup untuk perlindungan kesehatan?

    BPJS Kesehatan memiliki manfaat dan mekanisme tersendiri. Setiap keluarga perlu memahami fasilitas yang tersedia dan mengevaluasi apakah membutuhkan perlindungan tambahan berdasarkan kondisi dan kebutuhannya.

    Apa manfaat memiliki asuransi rawat inap?

    Asuransi rawat inap dapat membantu mengelola risiko biaya perawatan rumah sakit sesuai manfaat dan ketentuan polis yang dimiliki.

    Apa yang perlu diperhatikan sebelum membeli asuransi kesehatan?

    Perhatikan manfaat, batas pertanggungan, premi atau kontribusi, jaringan rumah sakit, sistem klaim, masa tunggu, pengecualian, dan ketentuan polis lainnya.

    Di mana mendapatkan informasi PruWell Medical Syariah?

    Informasi mengenai PruWell Medical Syariah dapat dilihat melalui cinta1milyar.com/pwm.

  • Asuransi Kesehatan Syariah: Mengapa Perlindungan Rawat Inap Penting?

    Asuransi Kesehatan Syariah: Mengapa Perlindungan Rawat Inap Penting?

    Kesehatan merupakan salah satu hal yang sulit diprediksi. Kita dapat menjaga pola hidup, berolahraga, dan melakukan pemeriksaan kesehatan secara rutin, tetapi risiko sakit atau membutuhkan perawatan di rumah sakit tetap dapat terjadi.

    Salah satu risiko yang perlu dipersiapkan adalah biaya rawat inap rumah sakit. Ketika seseorang harus menjalani perawatan, biaya yang muncul bukan hanya biaya kamar, tetapi dapat mencakup biaya dokter, obat-obatan, tindakan medis, pemeriksaan penunjang, hingga berbagai kebutuhan perawatan lainnya.

    Karena itu, memiliki asuransi kesehatan syariah dengan perlindungan rawat inap dapat menjadi bagian dari perencanaan keuangan keluarga.

    Apa Itu Asuransi Kesehatan Syariah?

    Asuransi kesehatan syariah merupakan bentuk perlindungan kesehatan yang menggunakan prinsip syariah dalam pengelolaan dananya.

    Dalam konsep syariah, peserta saling membantu melalui mekanisme dana tabarru’ untuk memberikan perlindungan ketika peserta mengalami risiko yang dijamin sesuai ketentuan polis.

    Dengan demikian, asuransi kesehatan syariah bukan hanya berbicara tentang membayar biaya perlindungan, tetapi juga mengenai konsep saling membantu dan berbagi risiko sesuai prinsip syariah.

    Bagi keluarga yang ingin memiliki perlindungan kesehatan sekaligus mempertimbangkan aspek syariah dalam pengelolaan keuangan, produk asuransi kesehatan syariah dapat menjadi salah satu pilihan yang perlu dipelajari.

    Mengapa Perlindungan Rawat Inap Penting?

    Rawat inap merupakan salah satu kondisi yang dapat memberikan dampak cukup besar terhadap keuangan keluarga.

    Ketika harus menjalani perawatan di rumah sakit, seseorang mungkin harus mengeluarkan dana dalam jumlah besar dalam waktu relatif singkat.

    Bayangkan apabila biaya rumah sakit mencapai puluhan atau bahkan ratusan juta rupiah. Jika seluruh biaya tersebut harus dibayar menggunakan tabungan atau aset investasi, tujuan keuangan keluarga yang sudah direncanakan dapat ikut terganggu.

    Inilah salah satu alasan mengapa perlindungan rawat inap penting dalam perencanaan keuangan.

    1. Membantu Menghadapi Risiko Biaya Rumah Sakit

    Biaya kesehatan dapat menjadi pengeluaran yang tidak terduga.

    Dana yang awalnya disiapkan untuk pendidikan anak, membeli rumah, investasi, atau persiapan pensiun dapat terpakai apabila terjadi kebutuhan medis yang besar.

    Dengan adanya perlindungan kesehatan, peserta memiliki mekanisme perlindungan sesuai manfaat dan ketentuan polis yang dimiliki.

    2. Melindungi Tabungan dan Aset Keluarga

    Tabungan dan aset sebaiknya tidak hanya digunakan untuk menghadapi risiko yang sebenarnya dapat dipersiapkan sebelumnya.

    Perencanaan keuangan yang baik memisahkan antara dana untuk mencapai tujuan keuangan dan dana untuk menghadapi risiko.

    Perlindungan kesehatan dapat membantu mengurangi ketergantungan terhadap tabungan ketika terjadi risiko kesehatan yang membutuhkan perawatan sesuai manfaat polis.

    3. Memberikan Pilihan Perawatan Sesuai Manfaat Polis

    Setiap produk asuransi kesehatan memiliki manfaat, batasan, jaringan rumah sakit, prosedur klaim, dan ketentuan polis yang berbeda.

    Karena itu, sebelum memilih perlindungan kesehatan, penting untuk memahami manfaat yang diberikan dan memastikan perlindungan tersebut sesuai dengan kebutuhan.

    Salah satu hal yang perlu diperhatikan adalah bagaimana produk tersebut menangani biaya rawat inap dan apakah manfaatnya menggunakan konsep sesuai tagihan atau memiliki batas manfaat tertentu.

    Apa yang Dimaksud Perlindungan Kesehatan Sesuai Tagihan?

    Istilah sesuai tagihan biasanya digunakan untuk menggambarkan manfaat kesehatan yang pembayarannya mengikuti biaya yang ditagihkan rumah sakit, sepanjang memenuhi ketentuan, batas manfaat, dan persyaratan polis.

    Namun, istilah ini tidak berarti seluruh biaya rumah sakit secara otomatis pasti dibayarkan tanpa batas.

    Peserta tetap perlu memahami:

    • manfaat yang dijamin;
    • batas tahunan atau batas manfaat lainnya;
    • jenis kamar dan fasilitas yang ditanggung;
    • jaringan rumah sakit;
    • ketentuan tindakan medis;
    • pengecualian;
    • masa tunggu;
    • prosedur penggunaan kartu kesehatan atau cashless;
    • serta ketentuan lain yang tercantum dalam polis.

    Memahami detail tersebut penting agar perlindungan yang dimiliki benar-benar sesuai dengan kebutuhan dan ekspektasi.

    Asuransi Kesehatan Syariah untuk Siapa?

    Perlindungan kesehatan dapat dipertimbangkan oleh berbagai kelompok, terutama mereka yang ingin menjaga kondisi keuangan keluarga dari risiko biaya medis yang besar.

    Beberapa contohnya adalah:

    Karyawan dan Profesional

    Seseorang yang memiliki penghasilan rutin tetap memiliki risiko kehilangan sebagian penghasilan ketika harus menjalani perawatan.

    Perlindungan kesehatan dapat menjadi bagian dari manajemen risiko keuangan pribadi.

    Pengusaha

    Bagi pengusaha, kesehatan bukan hanya berkaitan dengan biaya medis. Kondisi kesehatan juga dapat memengaruhi kemampuan menjalankan bisnis.

    Karena itu, perlindungan kesehatan dapat menjadi salah satu bagian dari perencanaan keuangan pribadi dan keluarga.

    Keluarga

    Kebutuhan kesehatan tidak hanya menyangkut satu orang. Pasangan dan anak juga dapat menghadapi risiko sakit atau membutuhkan perawatan rumah sakit.

    Mempersiapkan perlindungan kesehatan sejak dini dapat membantu keluarga memiliki strategi menghadapi risiko medis.

    Orang yang Sudah Memiliki BPJS Kesehatan

    Memiliki BPJS Kesehatan dan mempertimbangkan perlindungan tambahan bukanlah hal yang sama.

    BPJS memiliki mekanisme dan ketentuan sendiri, sedangkan asuransi kesehatan komersial memiliki manfaat dan ketentuan polis yang berbeda.

    Karena itu, seseorang dapat mengevaluasi kebutuhan perlindungannya secara menyeluruh berdasarkan kondisi kesehatan, kemampuan finansial, fasilitas yang dibutuhkan, serta tujuan keuangannya.

    Bagaimana Memilih Asuransi Rawat Inap Syariah?

    Jangan hanya melihat besarnya premi ketika memilih perlindungan kesehatan.

    Ada beberapa aspek penting yang perlu diperhatikan.

    1. Besarnya Manfaat

    Periksa berapa besar manfaat rawat inap yang tersedia dan apakah sesuai dengan kebutuhan Anda.

    2. Batas Manfaat

    Perhatikan apakah terdapat batas tahunan, batas per tindakan, batas kamar, atau batas manfaat lainnya.

    3. Sistem Pembayaran

    Pelajari apakah tersedia fasilitas cashless, reimbursement, atau mekanisme pembayaran lainnya.

    4. Jaringan Rumah Sakit

    Periksa rumah sakit yang dapat digunakan serta ketentuan jaringan yang berlaku.

    5. Ketentuan Polis

    Baca dengan teliti pengecualian, masa tunggu, ketentuan pre-existing condition, serta persyaratan lainnya.

    6. Prinsip Syariah

    Jika aspek syariah menjadi pertimbangan utama, pahami bagaimana mekanisme dana tabarru’, pengelolaan dana, dan akad yang digunakan dalam produk tersebut.

    7. Kemampuan Membayar Premi

    Perlindungan kesehatan sebaiknya disesuaikan dengan kemampuan finansial agar dapat dipertahankan dalam jangka panjang.

    PruWell Medical Syariah sebagai Salah Satu Pilihan Perlindungan

    Bagi Anda yang sedang mencari informasi mengenai perlindungan rawat inap berbasis syariah, PruWell Medical Syariah merupakan salah satu produk yang dapat dipelajari lebih lanjut.

    Informasi mengenai manfaat, fasilitas, ketentuan, dan cara mendapatkan perlindungan perlu dipahami secara menyeluruh sebelum mengambil keputusan.

    Untuk melihat informasi lebih lengkap mengenai PruWell Medical Syariah, Anda dapat mengunjungi:

    PruWell Medical Syariah — Perlindungan Rawat Inap

    Kesimpulan

    Risiko kesehatan merupakan salah satu risiko keuangan yang perlu dipersiapkan dalam perencanaan keuangan keluarga.

    Asuransi kesehatan syariah dengan perlindungan rawat inap dapat menjadi salah satu instrumen manajemen risiko untuk membantu menghadapi biaya perawatan rumah sakit sesuai manfaat dan ketentuan polis.

    Yang terpenting bukan sekadar memiliki asuransi, tetapi memahami berapa besar perlindungan yang dibutuhkan, bagaimana manfaatnya bekerja, apa saja batasannya, dan apakah sesuai dengan kondisi keuangan keluarga.

    Dengan perencanaan yang tepat, tabungan dan aset yang telah dikumpulkan dapat tetap diarahkan untuk tujuan keuangan jangka panjang, sementara risiko biaya kesehatan dipersiapkan melalui perlindungan yang sesuai.

    FAQ Asuransi Kesehatan Syariah

    Apa itu asuransi kesehatan syariah?

    Asuransi kesehatan syariah adalah perlindungan kesehatan yang dikelola berdasarkan prinsip syariah, termasuk mekanisme saling membantu melalui dana tabarru’ sesuai akad dan ketentuan produk.

    Mengapa perlindungan rawat inap penting?

    Karena biaya rawat inap dapat menjadi pengeluaran besar dan tidak selalu dapat diprediksi. Perlindungan kesehatan dapat membantu mengelola risiko biaya tersebut sesuai manfaat polis.

    Apakah asuransi kesehatan syariah dapat digunakan untuk rawat inap?

    Tergantung produk dan manfaat yang dipilih. Peserta perlu memeriksa manfaat rawat inap serta ketentuan polis sebelum membeli.

    Apa arti asuransi kesehatan sesuai tagihan?

    Secara umum, manfaat sesuai tagihan mengacu pada pembayaran biaya yang ditagihkan sesuai ketentuan, batas manfaat, dan persyaratan polis. Karena itu, peserta perlu membaca detail manfaat dan batasannya.

    Apakah BPJS dan asuransi kesehatan syariah bisa menjadi bagian dari perencanaan kesehatan?

    Keduanya memiliki mekanisme dan ketentuan yang berbeda. Kebutuhan perlindungan dapat dievaluasi berdasarkan kondisi dan tujuan keuangan masing-masing keluarga.

    Di mana saya bisa mendapatkan informasi PruWell Medical Syariah?

    Informasi lebih lanjut mengenai PruWell Medical Syariah dapat dilihat di cinta1milyar.com/pwm.

  • Warisan Terbaik Bukan Sekadar Harta, Tapi Pahala yang terus Mengalir

    Warisan Terbaik Bukan Sekadar Harta, Tapi Pahala yang terus Mengalir

    Banyak orang ingin berwakaf. Tapi tidak semua wakaf benar-benar terwujud. Bukan karena niatnya kurang, melainkan karena wakaf sering ditunda hingga “nanti kalau sudah siap”. Padahal, wakaf terbaik adalah wakaf yang direncanakan sejak sekarang.

    Apa itu Wakaf Polis Asuransi Syariah?

    Wakaf polis asuransi syariah adalah penyerahan manfaat asuransi dan/atau nilai manfaat polis kepada lembaga wakaf yang ditunjuk, sesuai prinsip syariah.

    Artinya :

    • Wakaf sudah diniatkan sejak awal
    • Mekanismenya jelas dan tertulis
    • Pelaksanaannya lebih pasti, bukan sekadar janji

    Bukan menunggu aset terkumpul besar, tetapi mengunci niat baik sejak hari ini.

    Bukan Soal Besar atau Kecil, Tapi Soal Kepastian

    Wakaf polis asuransi syariah bukan tentang angka terbesar, melainkan tentang niat baik yang benar-benar terlaksana.

    Karena amal jariyah : ” Nilainya bukan hanya di dunia, tapi apa yang terus mengalir setelah kita tiada”

    Mengapa Menggunakan PruHeritage Syariah USD?

    Karena wakaf perlu kepastian jangka panjang, bukan sekadar wacana. Dengan PruHeritage Syariah USD, Anda mendapatkan :

    • Produk asuransi jiwa syariah jangka panjang
    • Prinsip tolong-menolong (tabarru’) dan pengelolaan sesuai syariah
    • Perencanaan wakaf melalui manfaat polis
    • Denominasi USD untuk menjaga nilai dalam jangka panjang
    • Perlindungan keluarga tetap berjalan seiring niat wakaf

    Pertanyaannya Sekarang..

    • Apakah wakaf Anda sudah punya mekanisme yang jelas?
    • Atau masih sebatas niat baik tanpa perencanaan?
    • Jika hari ini Allah memanggil, apakah wakaf itu sudah siap dijalankan?

    Mari Kita Diskusikan dengan Tenang

    Setiap rencana wakaf bersifat personal.

    Perlu disesuaikan dengan :

    • Kondisi keluarga
    • Kemampuan kontribusi
    • Tujuan wakaf yang diinginkan

    Karena wakaf yang baik bukan yang paling rumit, tapi yang paling siap dijalankan.

  • Warisan Cinta dari Seorang Pejuang

    Warisan Cinta dari Seorang Pejuang

    “Aku tidak tahu kapan waktuku tiba… Tapi aku ingin memastikan, keluargaku tetap bisa hidup dengan tenang meski aku sudah tiada.”

    Di Balik Senyum Seorang Kepala Keluarga

    Setiap hari ia bangun paling pagi, tidur paling malam. Menghadapi tekanan pekerjaan, memenuhi kebutuhan rumah tangga, dan tetap berusaha hadir untuk anak-anaknya. Dari luar, ia tampak biasa.

    Tapi di dalam hatinya, selalu ada satu ketakutan besar yang tak pernah ia ucapkan :

    “Bagaimana kalau aku pergi tiba-tiba? Apa yang akan terjadi pada keluargaku?”

    Meninggalkan Tanpa Warisan yang Cukup

    Di Indonesia, ratusan ribu keluarga setiap tahun kehilangan pencari nafkah utama.

    Dan sayangnya, sebagian besar dari mereka:

    • Tidak memiliki asuransi jiwa yang memadai
    • Tidak menyiapkan tabungan pensiun untuk masa tua
    • Tidak meninggalkan warisan finansial yang bisa menopang keluarga

    Akhirnya, istri yang ditinggal harus mencari penghasilan sendiri tanpa bekal, anak-anak kehilangan peluang pendidikan,

    dan keluarga hidup dalam beban emosional dan finansial yang berkepanjangan.

    Padahal semua itu bisa dicegah… jika ada persiapan.

    Mewariskan Cinta yang Bernilai

    Seorang Pejuang Keluarga tidak meninggalkan masalah. Ia meninggalkan solusi.

    Ia tidak meninggalkan kesedihan saja, tapi juga harapan.

    Dan inilah bentuk cinta paling nyata yang bisa disiapkan sejak hari ini :

    – Asuransi Jiwa senilai Rp1 Miliar

    agar keluarga bisa melanjutkan hidup tanpa harus kehilangan segalanya.

    -Dana Hari Tua senilai Rp1 Miliar

    agar ketika masa pensiun tiba, ia tetap menjadi pribadi yang mandiri dan memberi.

    Kenapa harus 1 Miliar?

    Rp1 Miliar bukan tentang angka besar.Tapi tentang perlindungan yang cukup :

    • Biaya hidup keluarga minimal untuk 3 – 5 tahun kedepan
    • Dana Pendidikan Anak
    • Biaya Darurat dan kelangsungan rumah tangga
    • Biaya hari tua yang layak dan bermartabat