Tag: Asuransi Kesehatan

  • Premi/Kontribusi Asuransi Kesehatan Naik, ini kata Vicko Hadian, CFP

    Premi/Kontribusi Asuransi Kesehatan Naik, ini kata Vicko Hadian, CFP

    “Kenapa premi atau kontribusi asuransi kesehatan saya naik, padahal saya tidak pernah klaim?”

    Pertanyaan seperti ini semakin sering muncul dari masyarakat yang memiliki perlindungan kesehatan, khususnya produk yang memberikan manfaat rawat inap dengan perlindungan yang relatif komprehensif.

    Kenaikan premi atau kontribusi memang dapat membuat pemegang polis atau peserta bertanya-tanya. Namun, untuk memahami persoalan ini, kita perlu melihatnya dari perspektif yang lebih luas: biaya kesehatan, frekuensi klaim, perubahan risiko, dan keberlanjutan perlindungan.

    Menurut Vicko Hadian, CFP, masyarakat sebaiknya tidak langsung mengambil keputusan untuk menghentikan perlindungan hanya karena kontribusi atau premi mengalami kenaikan.

    “Yang perlu dilihat bukan hanya berapa kontribusinya naik, tetapi apa yang terjadi dengan biaya kesehatan dan seberapa besar risiko yang sedang kita lindungi,” demikian perspektif yang dapat digunakan dalam memahami kenaikan biaya perlindungan kesehatan.

    Mengapa Premi atau Kontribusi Asuransi Kesehatan Bisa Naik?

    Ada beberapa faktor yang dapat memengaruhi biaya perlindungan kesehatan.

    1. Inflasi Medis

    Salah satu faktor utama adalah medical inflation atau inflasi medis.

    Inflasi medis menggambarkan kenaikan biaya layanan kesehatan, yang dapat mencakup biaya rumah sakit, obat-obatan, tindakan medis, tenaga kesehatan, teknologi medis, dan berbagai layanan penunjang lainnya.

    OJK menyebut tren inflasi medis terus meningkat dan menjadi salah satu alasan perlunya penguatan ekosistem asuransi kesehatan.

    AAJI juga mencatat bahwa kenaikan klaim kesehatan dan inflasi medis menjadi faktor yang dapat mendorong penyesuaian premi. Pada 2024, klaim kesehatan industri asuransi jiwa yang dilaporkan AAJI mencapai Rp24,18 triliun, naik 16,4% secara tahunan.

    Artinya, ketika biaya rumah sakit meningkat, biaya yang harus ditanggung oleh sistem perlindungan kesehatan juga dapat ikut meningkat.

    2. Klaim Kesehatan Meningkat

    Asuransi bekerja dengan prinsip pengelolaan risiko.

    Jika biaya klaim yang harus dibayarkan meningkat secara signifikan, perusahaan asuransi perlu melakukan evaluasi terhadap keberlanjutan produk.

    AAJI sebelumnya menjelaskan bahwa meningkatnya jumlah masyarakat yang sakit dan meningkatnya biaya perawatan merupakan dua faktor yang dapat memengaruhi tarif premi.

    Jadi, kenaikan kontribusi tidak selalu berarti perusahaan sekadar “menaikkan harga”.

    Ada faktor risiko dan biaya kesehatan yang perlu diperhitungkan.

    3. Biaya Perawatan Rumah Sakit Semakin Kompleks

    Perkembangan teknologi kesehatan memberikan banyak manfaat bagi pasien.

    Namun, teknologi medis, obat-obatan, prosedur diagnostik, dan berbagai pilihan terapi juga dapat meningkatkan biaya pelayanan kesehatan.

    Semakin kompleks suatu tindakan medis, semakin besar pula potensi biaya yang harus dikeluarkan.

    Karena itu, ketika seseorang memiliki perlindungan kesehatan yang memberikan manfaat luas, biaya perlindungannya juga perlu dievaluasi secara berkala.

    4. Pola Pemanfaatan Layanan Kesehatan

    Selain kenaikan harga, jumlah dan pola penggunaan layanan kesehatan juga dapat memengaruhi total klaim.

    OJK bahkan memasukkan aspek utilisasi layanan kesehatan dan telaah medis sebagai bagian dari penguatan tata kelola ekosistem asuransi kesehatan.

    Tujuannya bukan sekadar menekan klaim, tetapi mendorong penggunaan layanan kesehatan secara tepat dan efisien.
    Bayangkan sederhana:

    Biaya rumah sakit naik → biaya klaim berpotensi naik → perusahaan melakukan evaluasi risiko → premi/kontribusi dapat disesuaikan sesuai ketentuan produk dan regulasi.

    Karena itu, seseorang perlu memahami bahwa perlindungan kesehatan adalah kebutuhan jangka panjang dan harus dievaluasi secara berkala.

    Lalu, Apa yang Harus Dilakukan Jika Premi atau Kontribusi Naik?
    Menurut Vicko Hadian, CFP, jangan langsung mengambil keputusan berdasarkan angka kenaikannya saja.

    Ada 7 langkah yang sebaiknya dilakukan.

    1.Jangan Langsung Membatalkan Polis
    Ini merupakan langkah pertama yang penting.
    Ketika kontribusi meningkat, reaksi spontan yang mungkin muncul adalah:

    “Kalau mahal, lebih baik saya berhenti saja.”

    Padahal, keputusan tersebut dapat membuat seseorang kehilangan perlindungan justru ketika usia semakin bertambah dan risiko kesehatan semakin meningkat.
    Jika polis dihentikan, seseorang juga perlu mempertimbangkan kondisi kesehatan saat akan mencari perlindungan baru.
    Karena itu, sebelum membatalkan polis, lakukan evaluasi terlebih dahulu.

    2.Hitung Kembali Kemampuan Finansial
    Tanyakan:
    “Apakah kenaikan kontribusi ini masih dapat saya bayar secara berkelanjutan?”
    Jangan hanya melihat kemampuan membayar bulan ini.
    Lihat kemampuan finansial dalam beberapa tahun ke depan. Perlindungan kesehatan sebaiknya tidak membuat cash flow keluarga terganggu secara berlebihan. Namun, terlalu fokus menekan kontribusi juga dapat menyebabkan manfaat perlindungan menjadi tidak memadai.

    3. Evaluasi Manfaat Perlindungan, coba periksa kembali

    • berapa batas manfaat tahunan;
    • manfaat rawat inap;
    • manfaat rawat jalan khusus
    • kelas kamar;
    • jaringan rumah sakit;
    • fasilitas cashless;
    • ketentuan tindakan medis;
    • masa tunggu;
    • pengecualian;
    • dan ketentuan lainnya.

    Jangan membandingkan produk hanya berdasarkan:

    “Mana yang preminya paling murah?”

    Pertanyaan yang lebih tepat adalah:

    “Mana perlindungan yang sesuai dengan kebutuhan dan kemampuan finansial saya?”

    4. Evaluasi Kebutuhan Perlindungan

    Kebutuhan seseorang pada usia 30 tahun tentu bisa berbeda dengan kebutuhan pada usia 50 atau 60 tahun.

    Begitu pula kebutuhan seorang lajang berbeda dengan keluarga yang memiliki pasangan dan anak.

    Karena itu, perlindungan kesehatan perlu dievaluasi berdasarkan:

    Usia + kondisi kesehatan + jumlah tanggungan + penghasilan + aset + kebutuhan rumah sakit + kemampuan membayar.

    5.Turunkan Manfaat Asuransi Kesehatan dengan Pertimbangan yang Tepat

    Jika kenaikan premi atau kontribusi terasa terlalu berat, salah satu pilihan yang dapat dipertimbangkan adalah menurunkan manfaat asuransi kesehatan.

    Namun, keputusan ini tidak boleh dilakukan hanya untuk mengejar kontribusi yang lebih murah.

    Sebelum menurunkan manfaat, evaluasi terlebih dahulu bagian perlindungan mana yang masih benar-benar dibutuhkan dan bagian mana yang dapat disesuaikan.

    Beberapa hal yang dapat dipertimbangkan antara lain:

    • menyesuaikan area (negara) pelayanan dan level kelas kamar;
    • Menggunakan fitur deductable;
    • mengurangi manfaat tambahan yang tidak terlalu prioritas;
    • memilih batas manfaat yang lebih sesuai
    • atau mengombinasikan perlindungan dengan jaminan kesehatan lain yang tersedia.

    Prinsipnya, jangan sampai penurunan manfaat membuat perlindungan menjadi tidak memadai ketika risiko kesehatan terjadi.

    Lebih baik memiliki perlindungan yang manfaatnya realistis, sesuai kebutuhan, dan mampu dipertahankan dalam jangka panjang daripada mempertahankan manfaat besar tetapi kontribusinya tidak lagi terjangkau.

    6.Konversi dari Produk Paydi (Unitlink) ke Produk Tradisional

    Ketika biaya perlindungan kesehatan terasa semakin berat, salah satu opsi yang dapat dievaluasi adalah melihat kembali struktur polis yang dimiliki.

    Bagi pemegang polis PAYDI (Produk Asuransi yang Dikaitkan dengan Investasi) atau yang umum dikenal sebagai unit link, dapat dilakukan perbandingan dengan produk tradisional apabila tersedia dan sesuai dengan kebutuhan.

    Namun, menurut perspektif Vicko Hadian, CFP, jangan melakukan konversi hanya karena produk tradisional memiliki premi yang lebih murah.

    Produk tradisional memang dapat memiliki struktur biaya perlindungan yang lebih sederhana dan, pada produk tertentu, kontribusi atau premi dapat lebih rendah dibandingkan struktur PAYDI.

    Tetapi terdapat perbedaan karakteristik yang perlu dipahami, misal produk tradisional tidak flexible seperti paydi dimana produk paydi memiliki fitur cuti premi dan topup nilai tunai.

    “Sebelum anda memutuskan melakukan konversi dari produk manapun pastikan anda tidak terkena masa tunggu/pengecualian” ujar Vicko Hadian, CFP

    7. Konsultasikan Sebelum Mengubah Perlindungan

    Jika kontribusi terasa terlalu berat, jangan langsung mengambil keputusan sendiri.

    Diskusikan dengan agen profesional atau penasihat keuangan untuk melihat pilihan yang tersedia.

    Kemungkinan yang dapat dievaluasi antara lain:

    • mempertahankan manfaat;
    • menyesuaikan manfaat;
    • mengubah struktur perlindungan;
    • menggunakan koordinasi manfaat dengan jaminan kesehatan lain jika tersedia;
    • atau memilih alternatif perlindungan yang lebih sesuai.

    Setiap perubahan tentu harus mempertimbangkan ketentuan produk dan kondisi masing-masing individu.

    Jangan Hanya Bertanya “Berapa Premi?”

    Menurut Vicko Hadian, CFP, salah satu kesalahan dalam membeli asuransi kesehatan adalah terlalu fokus pada harga.

    Misalnya:

    Produk A: Rp1 juta per bulan

    Produk B: Rp1,5 juta per bulan

    Lalu langsung menyimpulkan bahwa Produk A lebih menarik.

    Padahal pertanyaan yang seharusnya muncul adalah:

    Apa manfaat yang saya dapatkan dengan Rp1 juta?

    dan

    Apa tambahan perlindungan yang saya dapatkan dengan Rp1,5 juta?

    Harga harus dilihat bersama manfaat.

    Karena tujuan utama asuransi kesehatan bukan mencari premi termurah, tetapi membangun perlindungan yang dapat dipertahankan ketika risiko kesehatan terjadi.

    Saran Vicko Hadian, CFP: Jangan Menunggu Sampai Sakit

    Bagi Vicko Hadian, CFP, perencanaan kesehatan sebaiknya dilakukan ketika seseorang masih dalam kondisi sehat.
    Mengapa?
    Karena ketika sudah sakit, pilihan perlindungan dapat menjadi lebih terbatas dan ketentuan underwriting dapat berbeda.
    Karena itu, daripada baru mencari perlindungan ketika membutuhkan rumah sakit, lebih baik melakukan evaluasi ketika kondisi masih sehat.

    Gunakan prinsip 3R:
    Review → Recalculate → Reprotect

    Review : Tinjau kembali polis dan manfaat yang dimiliki.
    Recalculate : Hitung kembali kemampuan finansial dan kebutuhan perlindungan.
    Reprotect : Pastikan perlindungan tetap memadai dan dapat dipertahankan dalam jangka panjang.

    Kesimpulan

    Kenaikan premi atau kontribusi asuransi kesehatan merupakan isu yang perlu dipahami dari berbagai sisi.
    Inflasi medis, kenaikan biaya layanan kesehatan, peningkatan klaim, pola utilisasi layanan kesehatan, dan perkembangan risiko dapat menjadi bagian dari alasan mengapa biaya perlindungan kesehatan perlu dievaluasi. OJK sendiri telah memperkuat pengaturan ekosistem asuransi kesehatan untuk mendorong efisiensi, keberlanjutan, dan perlindungan konsumen.
    Karena itu, ketika kontribusi asuransi kesehatan naik, jangan langsung membatalkan perlindungan.
    Evaluasi terlebih dahulu.
    Apakah manfaatnya masih sesuai kebutuhan?
    Apakah kontribusinya masih sesuai kemampuan?
    Apakah perlindungannya masih memadai untuk menghadapi biaya rumah sakit di masa depan?
    Menurut Vicko Hadian, CFP, pertanyaan terpenting bukan:
    “Bagaimana mendapatkan asuransi kesehatan yang paling murah?”
    Tetapi:
    “Bagaimana mendapatkan perlindungan kesehatan yang sesuai kebutuhan, mampu saya pertahankan, dan dapat membantu menjaga tujuan keuangan keluarga ketika risiko kesehatan terjadi?”
    Karena pada akhirnya, asuransi kesehatan bukan sekadar pengeluaran. Ia adalah bagian dari strategi melindungi aset, penghasilan, dan rencana keuangan keluarga.
  • Health Claim Jakarta Januari–Agustus 2026: Rp2,7 Triliun Klaim Kesehatan Telah Dibayarkan Prudential Indonesia

    Health Claim Jakarta Januari–Agustus 2026: Rp2,7 Triliun Klaim Kesehatan Telah Dibayarkan Prudential Indonesia

    Biaya kesehatan merupakan salah satu risiko finansial yang sering kali sulit diprediksi. Seseorang dapat menjalani kehidupan yang sehat selama bertahun-tahun, tetapi ketika penyakit serius atau kondisi medis membutuhkan perawatan, biaya yang harus dikeluarkan dapat menjadi sangat besar.


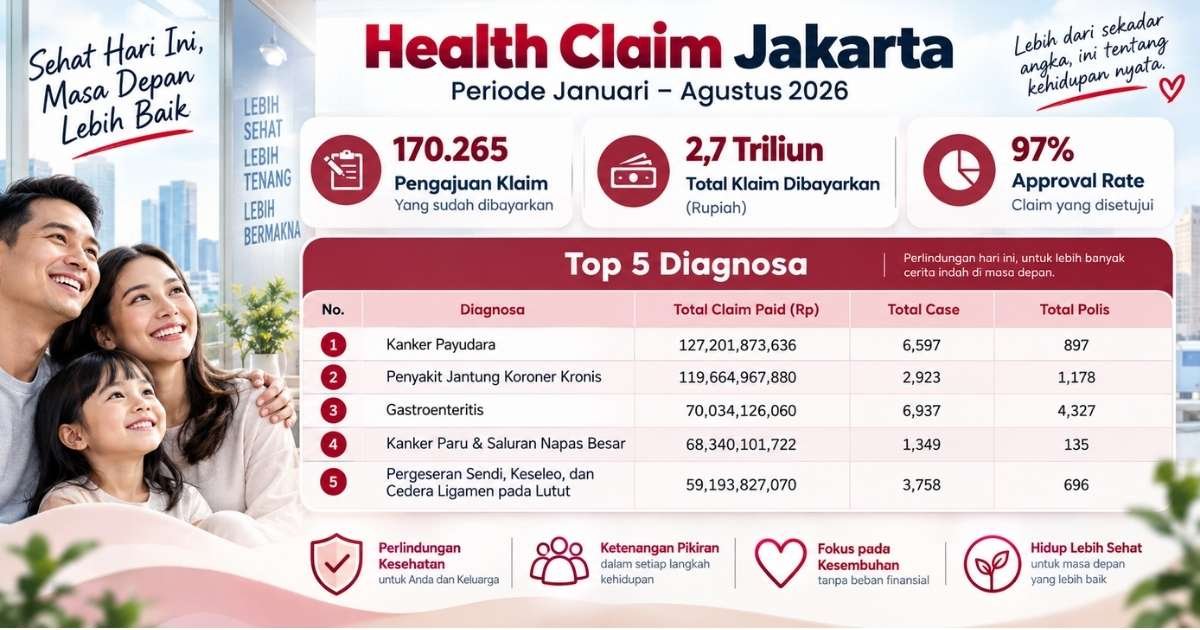
    Data Health Claim Jakarta periode Januari–Agustus 2026 memberikan gambaran menarik mengenai besarnya kebutuhan perlindungan kesehatan masyarakat.
    Berdasarkan data yang ditampilkan, Prudential Indonesia telah membayarkan sekitar Rp2,7 triliun klaim kesehatan di Jakarta hingga Agustus 2026.


    Angka tersebut berasal dari 170.265 pengajuan klaim yang telah dibayarkan, dengan approval rate sebesar 97%.


    Bukan Sekadar Angka, tetapi Gambaran Risiko Kesehatan
    Jika melihat angka Rp2,7 triliun secara keseluruhan, mungkin terasa seperti sebuah angka yang sangat besar dan jauh dari kehidupan sehari-hari.


    Namun, di balik angka tersebut terdapat kasus-kasus kesehatan nyata yang membutuhkan pemeriksaan, pengobatan, rawat inap, tindakan medis, hingga perawatan lanjutan.
    Artinya, risiko kesehatan bukan hanya persoalan kesehatan.


    Risiko kesehatan juga dapat menjadi risiko keuangan bagi keluarga.
    Ketika seseorang harus menjalani perawatan dengan biaya puluhan bahkan ratusan juta rupiah, kondisi keuangan keluarga dapat ikut terdampak apabila tidak memiliki persiapan yang memadai.

    5 Diagnosis dengan Total Klaim Terbesar

    Data tersebut juga menunjukkan lima diagnosis dengan total klaim yang signifikan selama periode Januari–Agustus 2026.

    1. Kanker Payudara

    Total klaim yang dibayarkan:

    Rp127.201.873.636

    Dengan:

    • 6.597 total kasus
    • 897 total polis

    Kanker merupakan salah satu kondisi yang dapat membutuhkan rangkaian pemeriksaan dan pengobatan dalam jangka panjang.

    2. Penyakit Jantung Koroner Kronis

    Total klaim yang dibayarkan:

    Rp119.664.967.880

    Dengan:

    • 2.923 total kasus
    • 1.178 total polis

    Penyakit jantung juga dapat membutuhkan penanganan medis yang kompleks dan berkelanjutan.

    3. Gastroenteritis

    Total klaim yang dibayarkan:

    Rp70.034.126.060

    Dengan:

    • 6.937 total kasus
    • 4.327 total polis

    Menariknya, dibandingkan beberapa diagnosis lainnya, jumlah kasus gastroenteritis dalam data tersebut cukup tinggi.

    4. Kanker Paru & Saluran Napas Besar

    Total klaim yang dibayarkan:

    Rp68.340.101.722

    Dengan:

    • 1.349 total kasus
    • 135 total polis

    Data ini kembali menunjukkan bahwa penyakit serius dapat memiliki konsekuensi finansial yang besar bagi pasien dan keluarga.

    5. Pergeseran Sendi, Keseleo, dan Cedera Ligamen pada Lutut

    Total klaim yang dibayarkan:

    Rp59.193.827.070

    Dengan:

    • 3.758 total kasus
    • 696 total polis

    Tidak semua risiko kesehatan berkaitan dengan penyakit kritis. Cedera atau kondisi medis yang membutuhkan pemeriksaan dan tindakan juga dapat menimbulkan biaya.

    Mengapa Perlindungan Kesehatan Penting?

    Banyak orang mempersiapkan dana untuk membeli rumah, pendidikan anak, liburan, kendaraan, hingga pensiun.

    Namun ada satu hal yang sering terlupakan:

    Bagaimana jika sebagian besar aset yang sudah dikumpulkan harus digunakan untuk membayar biaya kesehatan?

    Inilah alasan mengapa perencanaan keuangan tidak hanya berbicara tentang bagaimana mengumpulkan kekayaan, tetapi juga bagaimana melindungi kekayaan yang sudah dimiliki.

    Dana darurat tetap penting.

    Tabungan tetap penting.

    Investasi tetap penting.

    Tetapi perlindungan kesehatan juga memiliki fungsi yang berbeda, yaitu membantu mengantisipasi risiko biaya medis sesuai manfaat dan ketentuan polis yang dimiliki.

    Jangan Menunggu Sakit untuk Mulai Merencanakan

    Salah satu kesalahan dalam perencanaan keuangan adalah baru memikirkan perlindungan ketika risiko sudah terjadi.

    Padahal, keputusan mengenai perlindungan sebaiknya dibuat ketika kondisi masih memungkinkan untuk melakukan perencanaan dengan baik.

    Karena itu, pertanyaannya bukan hanya:

    “Berapa biaya premi yang harus saya bayar?”

    Tetapi juga:

    “Berapa besar biaya kesehatan yang sanggup saya tanggung sendiri tanpa mengganggu tujuan keuangan keluarga?”

    Dari sana, seseorang dapat mulai menghitung kebutuhan perlindungan berdasarkan kondisi keuangan, usia, tanggungan keluarga, aset, pendapatan, serta tujuan finansialnya.

    Sehat Hari Ini, Belum Tentu Bebas Risiko di Masa Depan

    Data klaim kesehatan bukanlah prediksi bahwa seseorang pasti akan mengalami penyakit tertentu.

    Namun, data tersebut dapat menjadi pengingat bahwa risiko kesehatan memiliki konsekuensi finansial yang nyata.

    Karena itu, membangun kekayaan sebaiknya berjalan bersamaan dengan melindungi kekayaan.

    Jangan sampai bertahun-tahun membangun aset, tetapi satu kejadian kesehatan membuat rencana keuangan keluarga harus dimulai kembali dari nol.

    Karena kesehatan adalah aset.

    Dan menjaga kesehatan juga berarti menjaga keberlangsungan rencana keuangan keluarga.

    Catatan: angka dalam artikel ini mengikuti data pada materi Health Claim Jakarta (YTD Agustus 2026) milik Prudential Indonesia yang ditampilkan pada gambar, sehingga periode data adalah Januari–Agustus 2026. Data tersebut tidak dimaksudkan sebagai representasi seluruh klaim kesehatan di Indonesia.


  • Biaya Rawat Inap Rumah Sakit Semakin Mahal, Bagaimana Cara Mengantisipasinya?

    Biaya Rawat Inap Rumah Sakit Semakin Mahal, Bagaimana Cara Mengantisipasinya?

    Sakit dan membutuhkan perawatan di rumah sakit bukan hanya persoalan kesehatan. Bagi banyak keluarga, kondisi tersebut juga dapat menjadi persoalan keuangan.

    Biaya rawat inap dapat mencakup kamar rumah sakit, jasa dokter, obat-obatan, pemeriksaan laboratorium, tindakan medis, biaya operasi, hingga berbagai kebutuhan lainnya. Ketika perawatan berlangsung beberapa hari atau membutuhkan tindakan tertentu, total tagihan dapat menjadi sangat besar.

    Pertanyaannya, bagaimana cara mengantisipasi biaya rawat inap rumah sakit agar tidak mengganggu kondisi keuangan keluarga?

    Jawabannya bukan hanya dengan menabung. Perencanaan kesehatan perlu menggabungkan dana darurat, jaminan kesehatan, dan perlindungan kesehatan tambahan sesuai kebutuhan.

    Mengapa Biaya Rawat Inap Perlu Dipersiapkan?

    Kita tidak selalu dapat mengetahui kapan seseorang akan membutuhkan perawatan di rumah sakit.

    Seseorang yang hari ini merasa sehat tetap dapat menghadapi kondisi yang membutuhkan rawat inap di kemudian hari.

    Masalahnya, kebutuhan kesehatan sering kali datang bersamaan dengan kondisi yang tidak memungkinkan seseorang bekerja secara normal.

    Ketika penghasilan berkurang sementara biaya rumah sakit meningkat, keluarga dapat menghadapi tekanan keuangan dari dua arah sekaligus.

    Karena itu, biaya kesehatan sebaiknya dimasukkan ke dalam perencanaan risiko keuangan keluarga.

    Apa Saja Komponen Biaya Rawat Inap?

    Banyak orang hanya memperkirakan biaya berdasarkan harga kamar rumah sakit. Padahal, total biaya perawatan dapat terdiri dari berbagai komponen.

    Beberapa di antaranya adalah:

    • biaya kamar;
    • jasa dokter;
    • biaya obat;
    • pemeriksaan laboratorium;
    • pemeriksaan radiologi;
    • tindakan medis;
    • biaya operasi;
    • biaya ICU;
    • alat kesehatan tertentu;
    • biaya administrasi;
    • dan berbagai biaya lain sesuai kondisi pasien.

    Artinya, memperkirakan biaya rawat inap hanya berdasarkan tarif kamar dapat membuat perhitungan kebutuhan dana menjadi kurang tepat.

    Risiko Terbesar Bukan Hanya Tagihan Rumah Sakit

    Ketika seseorang menjalani rawat inap, dampak keuangan tidak selalu berhenti pada tagihan rumah sakit.

    Ada kemungkinan muncul biaya lain seperti transportasi keluarga, kebutuhan pendamping, kehilangan penghasilan, atau tertundanya pekerjaan dan bisnis.

    Misalnya, seorang pengusaha harus menjalani perawatan selama beberapa minggu. Selain menghadapi biaya medis, ia mungkin juga mengalami penurunan aktivitas bisnis.

    Begitu pula seorang karyawan yang harus mengambil cuti panjang karena kondisi kesehatan.

    Karena itu, perencanaan kesehatan perlu melihat dampak finansial secara keseluruhan, bukan hanya nominal tagihan rumah sakit.

    Cara Mengantisipasi Biaya Rawat Inap Rumah Sakit

    Ada beberapa langkah yang dapat dilakukan untuk mengurangi risiko biaya kesehatan terhadap keuangan keluarga.

    1. Miliki Dana Darurat

    Dana darurat tetap penting meskipun seseorang sudah memiliki perlindungan kesehatan.

    Dana darurat dapat digunakan untuk kebutuhan yang tidak seluruhnya ditanggung oleh program atau produk perlindungan yang dimiliki.

    Besarnya dana darurat perlu disesuaikan dengan kondisi penghasilan, jumlah tanggungan, pengeluaran bulanan, dan tingkat risiko masing-masing keluarga.

    2. Manfaatkan Jaminan Kesehatan yang Dimiliki

    Bagi masyarakat Indonesia, BPJS Kesehatan merupakan salah satu bagian penting dalam sistem perlindungan kesehatan.

    Namun, setiap program kesehatan memiliki mekanisme, prosedur, manfaat, dan ketentuan masing-masing.

    Karena itu, pahami fasilitas kesehatan yang tersedia dan bagaimana prosedur penggunaannya sebelum terjadi kondisi darurat.

    3. Pertimbangkan Perlindungan Kesehatan Tambahan

    Selain dana darurat dan jaminan kesehatan, keluarga dapat mempertimbangkan perlindungan kesehatan tambahan.

    Tujuannya adalah mengelola risiko biaya medis yang dapat berjumlah besar dan berpotensi mengganggu aset atau tujuan keuangan keluarga.

    Salah satu pilihan yang dapat dipelajari adalah asuransi kesehatan syariah dengan manfaat rawat inap.

    Mengapa Asuransi Rawat Inap Bisa Menjadi Bagian dari Perencanaan Keuangan?

    Menabung untuk biaya kesehatan memiliki keterbatasan.

    Misalnya, seseorang baru mengumpulkan dana kesehatan sebesar Rp20 juta. Kemudian terjadi kondisi medis yang membutuhkan biaya jauh lebih besar.

    Dana yang tersedia tentu belum tentu cukup untuk menutup seluruh kebutuhan.

    Di sinilah konsep perlindungan berbeda dengan sekadar menabung.

    Dengan perlindungan kesehatan, seseorang mengalihkan sebagian risiko finansial kepada mekanisme perlindungan yang tersedia sesuai manfaat dan ketentuan polis.

    Dengan demikian, tabungan dan investasi dapat tetap diarahkan untuk tujuan seperti:

    • pendidikan anak;
    • membeli rumah;
    • persiapan pensiun;
    • pengembangan bisnis;
    • atau membangun aset.

    Sementara risiko biaya kesehatan dipersiapkan melalui instrumen perlindungan.

    Apa Keuntungan Memiliki

    Perlindungan Rawat Inap?

    Perlindungan rawat inap dapat membantu keluarga menghadapi risiko biaya perawatan sesuai manfaat polis.

    Beberapa manfaat yang biasanya menjadi pertimbangan antara lain:

    Mengurangi Risiko Menguras Tabungan

    Ketika terjadi biaya medis besar, keluarga tidak harus sepenuhnya mengandalkan tabungan pribadi apabila biaya tersebut memenuhi manfaat perlindungan yang dimiliki.

    Membantu Menjaga Tujuan Keuangan

    Dana yang sudah dialokasikan untuk pendidikan, pensiun, atau investasi dapat lebih terjaga apabila risiko biaya kesehatan telah dipersiapkan.

    Memberikan Rasa Tenang

    Memiliki rencana menghadapi risiko kesehatan dapat membantu keluarga lebih siap ketika kondisi tidak terduga terjadi.

    Namun, penting untuk dipahami bahwa setiap produk memiliki manfaat, batasan, pengecualian, dan ketentuan yang berbeda.

    Bagaimana Memilih Asuransi Rawat Inap?

    Jangan memilih perlindungan kesehatan hanya berdasarkan harga premi.

    Beberapa hal yang perlu diperiksa antara lain:

    Besarnya Manfaat

    Pastikan manfaat yang tersedia sesuai dengan kebutuhan dan kondisi keluarga.

    Batas Manfaat

    Perhatikan batas tahunan, batas perawatan, batas kamar, maupun batas manfaat lainnya.

    Sistem Klaim

    Pahami apakah tersedia fasilitas cashless, reimbursement, atau mekanisme lainnya.

    Jaringan Rumah Sakit

    Periksa rumah sakit yang dapat digunakan dan ketentuan jaringan yang berlaku.

    Masa Tunggu

    Pahami apakah terdapat masa tunggu untuk penyakit atau kondisi tertentu.

    Pengecualian

    Periksa kondisi atau tindakan medis yang tidak termasuk dalam manfaat.

    Ketentuan Polis

    Baca dan pahami dokumen polis secara menyeluruh sebelum mengambil keputusan.

    Bagaimana dengan Asuransi Kesehatan Syariah?

    Bagi masyarakat yang ingin mempertimbangkan prinsip syariah dalam perencanaan perlindungan kesehatan, asuransi kesehatan syariah dapat menjadi salah satu alternatif yang perlu dipelajari.

    Dalam konsep asuransi syariah, terdapat mekanisme saling membantu melalui dana tabarru’ sesuai akad dan ketentuan yang berlaku.

    Namun, calon peserta tetap perlu mempelajari produk secara detail.

    Jangan hanya melihat kata “syariah”, tetapi pahami juga:

    • akad yang digunakan;
    • mekanisme dana tabarru’;
    • manfaat perlindungan;
    • batas manfaat;
    • pengecualian;
    • prosedur klaim;
    • jaringan rumah sakit;
    • serta ketentuan polis lainnya.

    PruWell Medical Syariah

    Salah satu produk yang dapat dipelajari bagi Anda yang sedang mempertimbangkan perlindungan rawat inap berbasis syariah adalah PruWell Medical Syariah.

    Produk ini dapat menjadi salah satu bagian dari strategi perlindungan kesehatan keluarga, dengan manfaat dan ketentuan yang perlu dipahami sebelum mengambil keputusan.

    Jika Anda ingin mengetahui informasi lebih lanjut mengenai manfaat dan perlindungan yang tersedia, Anda dapat melihat informasi PruWell Medical Syariah di:

    PruWell Medical Syariah

    Jangan Menunggu Sampai Membutuhkan Rumah Sakit

    Salah satu kesalahan dalam perencanaan kesehatan adalah baru memikirkan perlindungan ketika sudah membutuhkan perawatan.

    Padahal, perlindungan kesehatan idealnya dipersiapkan ketika kondisi masih memungkinkan dan sebelum risiko terjadi.

    Perencanaan dapat dimulai dengan menghitung:

    Berapa biaya hidup keluarga per bulan?

    Berapa dana darurat yang tersedia?

    Berapa biaya kesehatan yang mampu ditanggung sendiri?

    Apa saja jaminan kesehatan yang sudah dimiliki?

    Berapa besar risiko biaya medis yang ingin dialihkan melalui perlindungan?

    Dari pertanyaan tersebut, kita dapat mengetahui apakah perlindungan yang dimiliki saat ini sudah memadai atau masih membutuhkan tambahan.

    Kesimpulan

    Biaya rawat inap rumah sakit dapat menjadi salah satu risiko keuangan yang perlu dipersiapkan dalam perencanaan keluarga.

    Mengandalkan tabungan saja belum tentu cukup ketika menghadapi kebutuhan medis yang besar. Karena itu, strategi yang dapat dipertimbangkan adalah mengombinasikan dana darurat, jaminan kesehatan, dan perlindungan kesehatan tambahan sesuai kondisi masing-masing.

    Bagi keluarga yang mempertimbangkan prinsip syariah, asuransi kesehatan syariah dengan manfaat rawat inap dapat menjadi salah satu instrumen yang perlu dipelajari.

    Yang paling penting bukan sekadar memiliki perlindungan, tetapi memastikan manfaat, batasan, biaya, prosedur, dan ketentuan polis benar-benar dipahami.

    Untuk mengetahui lebih lanjut mengenai PruWell Medical Syariah, kunjungi:

    https://cinta1milyar.com/pwm

    FAQ Biaya Rawat Inap Rumah Sakit

    Berapa biaya rawat inap rumah sakit?

    Biaya rawat inap berbeda-beda tergantung rumah sakit, kelas kamar, lama perawatan, kondisi pasien, tindakan medis, obat-obatan, serta kebutuhan medis lainnya. Karena itu, tidak ada satu angka yang dapat digunakan untuk semua pasien.

    Mengapa biaya rumah sakit dapat mengganggu keuangan keluarga?

    Karena biaya medis dapat muncul secara tidak terduga dan jumlahnya dapat besar. Jika tidak dipersiapkan, keluarga mungkin harus menggunakan tabungan, investasi, atau aset yang sebelumnya dialokasikan untuk tujuan lain.

    Apakah dana darurat cukup untuk biaya rumah sakit?

    Dana darurat penting, tetapi belum tentu cukup untuk menghadapi seluruh risiko biaya medis. Karena itu, dana darurat dapat dikombinasikan dengan jaminan kesehatan dan perlindungan kesehatan sesuai kebutuhan.

    Apakah BPJS Kesehatan cukup untuk perlindungan kesehatan?

    BPJS Kesehatan memiliki manfaat dan mekanisme tersendiri. Setiap keluarga perlu memahami fasilitas yang tersedia dan mengevaluasi apakah membutuhkan perlindungan tambahan berdasarkan kondisi dan kebutuhannya.

    Apa manfaat memiliki asuransi rawat inap?

    Asuransi rawat inap dapat membantu mengelola risiko biaya perawatan rumah sakit sesuai manfaat dan ketentuan polis yang dimiliki.

    Apa yang perlu diperhatikan sebelum membeli asuransi kesehatan?

    Perhatikan manfaat, batas pertanggungan, premi atau kontribusi, jaringan rumah sakit, sistem klaim, masa tunggu, pengecualian, dan ketentuan polis lainnya.

    Di mana mendapatkan informasi PruWell Medical Syariah?

    Informasi mengenai PruWell Medical Syariah dapat dilihat melalui cinta1milyar.com/pwm.